
চলতি ২০২৬-২৭ অর্থবছরের শুরুতেই সরকারের আর্থিক ব্যবস্থাপনায় নতুন চাপ তৈরি হয়েছে। পরিচালন ব্যয় ও উন্নয়ন কার্যক্রম চালাতে সরকারের ব্যাংকঋণের ওপর নির্ভরতা দ্রুত বাড়ছে। রাজস্ব আয় লক্ষ্যমাত্রা অনুযায়ী না বাড়া এবং বৈদেশিক উৎস থেকে অর্থ ছাড় কমে যাওয়ার কারণে বাজেট ঘাটতি পূরণে ব্যাংকিং ব্যবস্থার দিকে ঝুঁকতে হচ্ছে সরকারকে। এর ফলে অর্থবছরের প্রথম দুই মাসেই সরকারের নিট ব্যাংকঋণ বেড়েছে প্রায় ১৩ হাজার কোটি টাকা।
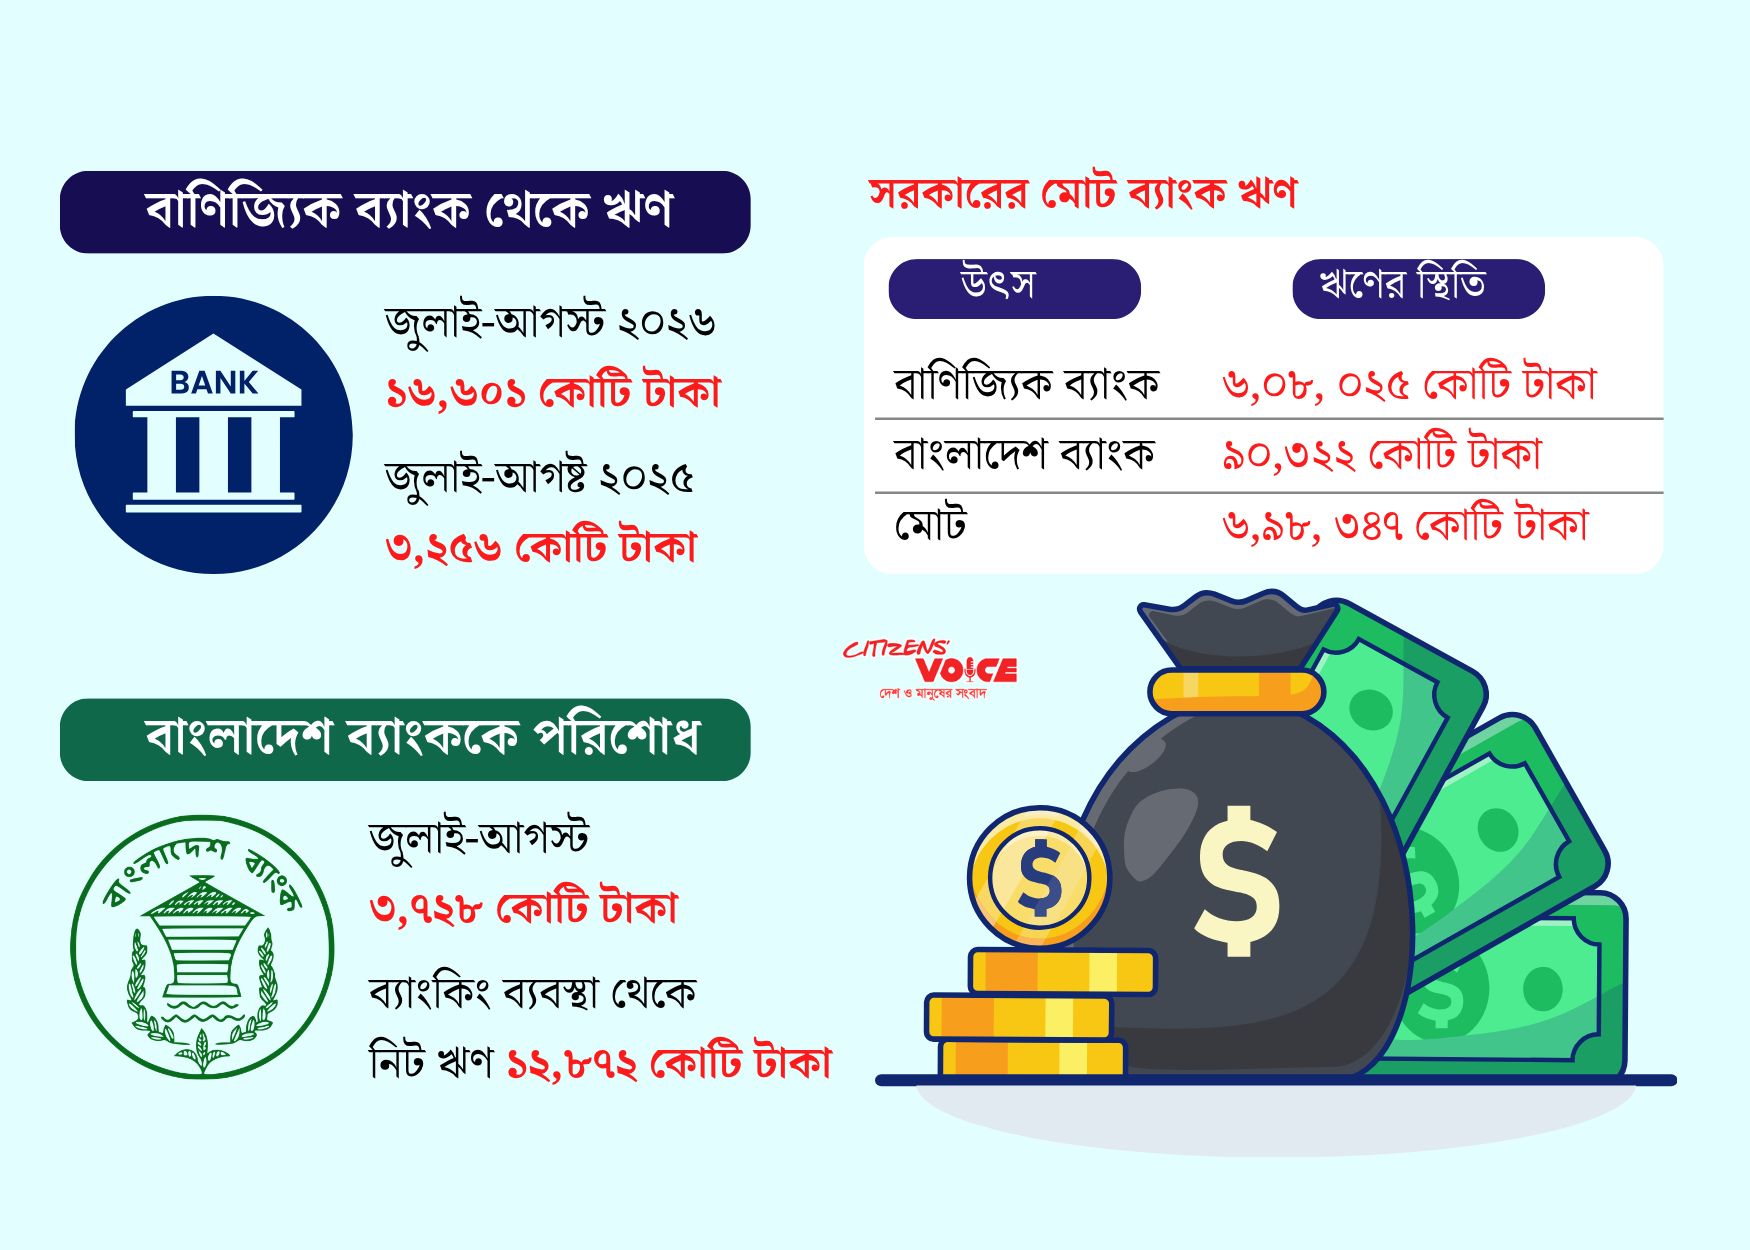
বাংলাদেশ ব্যাংকের সর্বশেষ তথ্য অনুযায়ী, চলতি অর্থবছরের জুলাই ও আগস্ট মাসে বাণিজ্যিক ব্যাংকগুলো থেকে সরকার ১৬ হাজার ৬০১ কোটি টাকা ঋণ নিয়েছে। অথচ গত অর্থবছরের একই সময়ে এই ঋণের পরিমাণ ছিল মাত্র ৩ হাজার ২৫৬ কোটি টাকা। অর্থাৎ এক বছরের ব্যবধানে সরকারের বাণিজ্যিক ব্যাংক থেকে নেওয়া ঋণ বেড়েছে পাঁচ গুণের বেশি।
তবে একই সময়ে বাংলাদেশ ব্যাংক থেকে নেওয়া ঋণের একটি অংশ সরকার পরিশোধ করেছে। জুলাই-আগস্টে কেন্দ্রীয় ব্যাংককে ৩ হাজার ৭২৮ কোটি টাকা ফেরত দেওয়ার পর ব্যাংকিং ব্যবস্থা থেকে সরকারের নিট ঋণের পরিমাণ দাঁড়িয়েছে ১২ হাজার ৮৭২ কোটি টাকা।
চলতি অর্থবছরে ব্যাংকিং ব্যবস্থা থেকে মোট ১ লাখ ১২ হাজার কোটি টাকা ঋণ নেওয়ার লক্ষ্যমাত্রা নির্ধারণ করেছে সরকার। সেই হিসাবে অর্থবছরের প্রথম দুই মাসেই লক্ষ্যমাত্রার ১১ দশমিক ৪৯ শতাংশ ঋণ নেওয়া হয়ে গেছে। গত অর্থবছরের একই সময়ে সরকার নতুন করে ঋণ নেওয়ার পরিবর্তে বরং ব্যাংকিং ব্যবস্থা থেকে নেওয়া অর্থ পরিশোধ করেছিল। ফলে এবারের শুরুতেই ঋণ বৃদ্ধির প্রবণতা সরকারের আর্থিক ব্যবস্থাপনায় বাড়তি চাপের ইঙ্গিত দিচ্ছে।
অর্থনীতিবিদদের মতে, সরকারের ব্যাংকঋণ বাড়ার মূল কারণ হচ্ছে রাজস্ব আদায়ে দুর্বলতা এবং ব্যয়ের চাপ বৃদ্ধি। চলতি অর্থবছরের প্রথম দুই মাসে ভ্যাট আদায় আগের বছরের একই সময়ের তুলনায় প্রায় ২০ শতাংশ কমেছে। ভ্যাট জমার নিয়মে পরিবর্তনও রাজস্ব প্রবাহে প্রভাব ফেলেছে। আগে প্রতি মাসে ভ্যাট জমা দিতে হলেও পরে তিন মাস পরপর জমা দেওয়ার সুযোগ দেওয়া হয়। এখন আবার মাসভিত্তিক ভ্যাট জমার নিয়ম চালুর উদ্যোগ নেওয়া হচ্ছে।
অন্যদিকে রাজস্ব আয় কমলেও সরকারের ব্যয় কমেনি। সরকারি কর্মকর্তা-কর্মচারীদের নতুন বেতন কাঠামো, জ্বালানি খাতে ব্যয়, ভর্তুকি এবং বিভিন্ন উন্নয়ন কর্মসূচিতে অর্থ ব্যয় অব্যাহত রয়েছে। পাশাপাশি কৃষক কার্ড, ফ্যামিলি কার্ডসহ বিভিন্ন সামাজিক সহায়তা কর্মসূচিতেও সরকারের ব্যয় বাড়ছে। ফলে আয় ও ব্যয়ের মধ্যে তৈরি হওয়া ঘাটতি পূরণে ব্যাংকঋণের ওপর নির্ভরতা বাড়ছে।
বর্তমানে বেসরকারি খাতে ঋণের চাহিদা তুলনামূলক কম থাকায় ব্যাংকগুলোতে পর্যাপ্ত তারল্য রয়েছে। এ কারণে সরকারের বেশি ঋণ নেওয়ার ফলে এখনই বেসরকারি খাতে বড় ধরনের সংকট তৈরি হয়নি। বরং ব্যাংকগুলো সরকারি ট্রেজারি বিল ও বন্ডে বিনিয়োগ বাড়াচ্ছে।
তবে দীর্ঘমেয়াদে সরকারের অতিরিক্ত ব্যাংকঋণ অর্থনীতিতে চাপ তৈরি করতে পারে বলে আশঙ্কা করছেন বিশেষজ্ঞরা। কারণ ভবিষ্যতে বেসরকারি খাতে ঋণের চাহিদা বাড়লে সরকার ও বেসরকারি খাত একই উৎস থেকে ঋণ নিতে চাইবে। এতে বেসরকারি উদ্যোক্তারা প্রয়োজনীয় ঋণ না পাওয়ার ঝুঁকিতে পড়তে পারেন। পাশাপাশি বাজারে অতিরিক্ত অর্থপ্রবাহ তৈরি হলে মূল্যস্ফীতির ওপরও চাপ বাড়তে পারে।
বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের মহাপরিচালক ড. মো. এজাজুল ইসলাম মনে করেন, সরকারের ব্যাংকঋণ বাড়ার পেছনে মূলত তিনটি কারণ রয়েছে। প্রথমত, সরকারের প্রয়োজন অনুযায়ী রাজস্ব আয় আসছে না। দ্বিতীয়ত, আন্তর্জাতিক বাজার থেকে জ্বালানি তেল, সারসহ বিভিন্ন পণ্য উচ্চমূল্যে কিনতে হচ্ছে। তৃতীয়ত, সরকারি কর্মকর্তা-কর্মচারীদের বাড়তি বেতন-ভাতা এবং বিভিন্ন প্রণোদনা কর্মসূচিতে অতিরিক্ত ব্যয় হচ্ছে।
তিনি বলেন, বর্তমানে তাৎক্ষণিক কোনো সংকট তৈরি না হলেও ভবিষ্যতে বেসরকারি খাতে ঋণের চাহিদা বাড়লে পরিস্থিতি জটিল হতে পারে। একদিকে উদ্যোক্তারা পর্যাপ্ত ঋণ না পেতে পারেন, অন্যদিকে বাজারে অর্থের প্রবাহ বেড়ে মূল্যস্ফীতির চাপ তৈরি হতে পারে।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, গত ৩০ আগস্ট পর্যন্ত বাণিজ্যিক ব্যাংকগুলোতে সরকারের ঋণের স্থিতি দাঁড়িয়েছে ৬ লাখ ৮ হাজার ২৫ কোটি টাকা। গত জুন শেষে এই পরিমাণ ছিল ৫ লাখ ৯১ হাজার ৪২৪ কোটি টাকা। অর্থাৎ দুই মাসে বাণিজ্যিক ব্যাংক থেকে সরকারের ঋণ বেড়েছে উল্লেখযোগ্য পরিমাণে।
অন্যদিকে বাংলাদেশ ব্যাংক থেকে সরকারের ঋণের পরিমাণ কিছুটা কমেছে। জুন শেষে কেন্দ্রীয় ব্যাংক থেকে নেওয়া ঋণের স্থিতি ছিল ৯৪ হাজার ৫১ কোটি টাকা, যা আগস্টে কমে দাঁড়িয়েছে ৯০ হাজার ৩২২ কোটি টাকা। সব মিলিয়ে ব্যাংকিং খাতে সরকারের মোট ঋণের পরিমাণ এখন প্রায় ৭ লাখ কোটি টাকার কাছাকাছি।
সরকারের ব্যাংকঋণ বৃদ্ধি বর্তমানে একটি দ্বিমুখী বাস্তবতা তৈরি করেছে। একদিকে এটি সরকারের প্রয়োজনীয় ব্যয় চালিয়ে যেতে সহায়তা করছে, অন্যদিকে দীর্ঘমেয়াদে আর্থিক ব্যবস্থাপনার ওপর চাপ বাড়াচ্ছে। রাজস্ব আয় বাড়ানো, ব্যয়ের দক্ষতা নিশ্চিত করা এবং অপ্রয়োজনীয় ব্যয় নিয়ন্ত্রণ করতে না পারলে ভবিষ্যতে ব্যাংকঋণের ওপর নির্ভরতা আরও বাড়তে পারে।
অর্থনীতির জন্য সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো, সরকারি ঋণ যেন বেসরকারি বিনিয়োগের জায়গা সংকুচিত না করে এবং মূল্যস্ফীতির নতুন চাপ তৈরি না করে। তাই শুধু ঋণ নিয়ে ঘাটতি পূরণ নয়, বরং রাজস্ব ব্যবস্থার সংস্কার ও ব্যয়ের কার্যকারিতা বাড়ানোই হতে পারে দীর্ঘমেয়াদি সমাধানের পথ।