
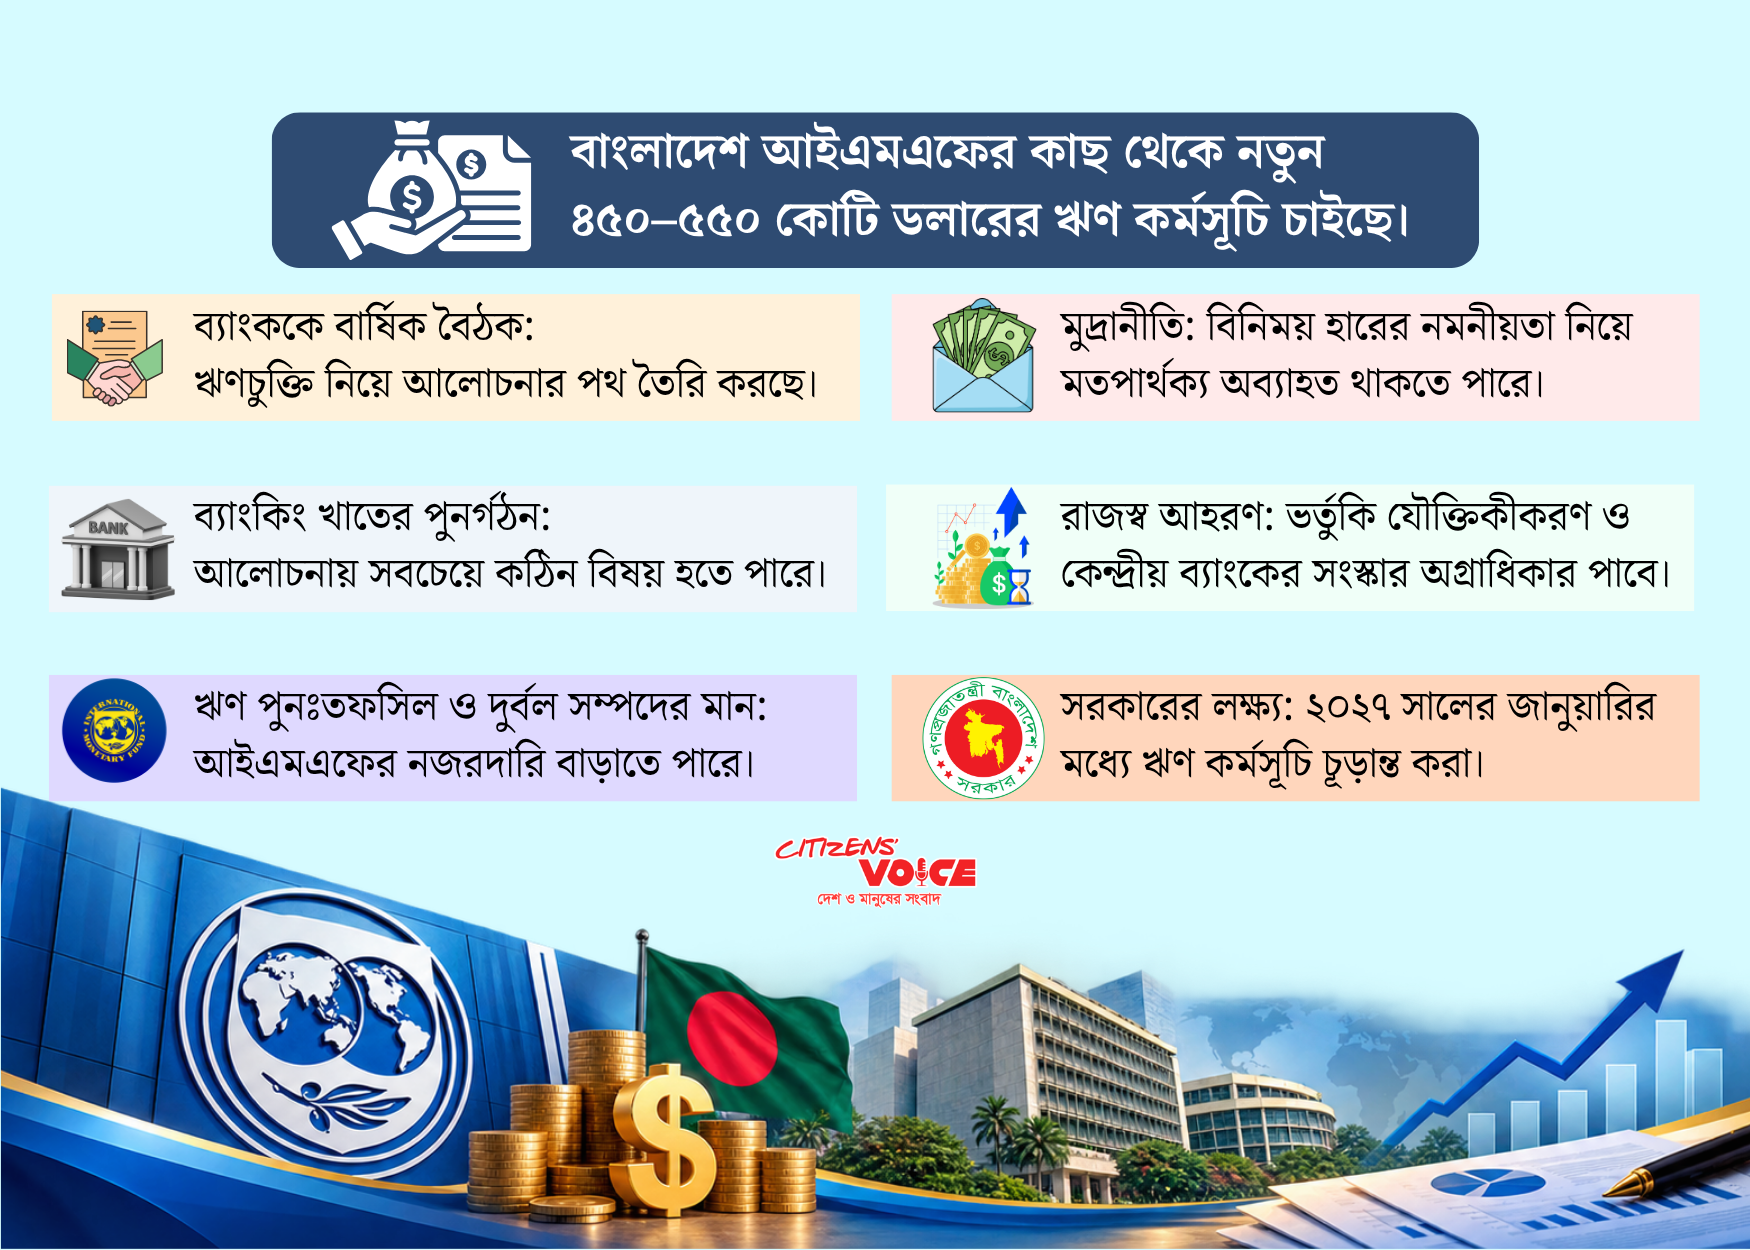
বাংলাদেশের অর্থনীতিতে স্থিতিশীলতা ফেরাতে আন্তর্জাতিক মুদ্রা তহবিলের (আইএমএফ) কাছ থেকে নতুন করে বড় অঙ্কের ঋণ নেওয়ার উদ্যোগ শুরু হয়েছে। এবার সংস্থাটির সঙ্গে ৪৫০ কোটি থেকে ৫০০ কোটি মার্কিন ডলারের একটি নতুন ঋণ কর্মসূচি নিয়ে আলোচনা করতে যাচ্ছে সরকার। তবে এই অর্থায়ন নিশ্চিত করা সহজ হবে না। ব্যাংক খাতের দুর্বলতা দূর করা, রাজস্ব আদায় বাড়ানো, ভর্তুকি কমানো এবং বৈদেশিক মুদ্রার বিনিময় হার ব্যবস্থায় পরিবর্তন আনার মতো গুরুত্বপূর্ণ বিষয়গুলো আলোচনার কেন্দ্রে থাকবে।
থাইল্যান্ডের ব্যাংককে ১২ থেকে ১৮ অক্টোবর ২০২৬ পর্যন্ত অনুষ্ঠিত আন্তর্জাতিক মুদ্রা তহবিল ও বিশ্বব্যাংকের বার্ষিক সভার পাশাপাশি বাংলাদেশের নতুন ঋণ কর্মসূচি নিয়ে আলোচনা শুরু হওয়ার কথা রয়েছে। এতে অর্থমন্ত্রী আমীর খসরু মাহমুদ চৌধুরীর নেতৃত্বে বাংলাদেশের একটি উচ্চপর্যায়ের প্রতিনিধিদল অংশ নিচ্ছে।
সরকারের লক্ষ্য ২০২৭ সালের জানুয়ারির মধ্যে নতুন ঋণ কর্মসূচি চূড়ান্ত করা। তবে অর্থনৈতিক সংস্কারের শর্ত, বাস্তবায়নের সময়সীমা এবং সরকারের নীতিগত অগ্রাধিকার নিয়ে মতপার্থক্য তৈরি হলে চুক্তি সম্পন্ন হতে আরও সময় লাগতে পারে।
অর্থনৈতিক বিশ্লেষকদের মতে, এবারের আলোচনা শুধু নতুন ঋণ পাওয়ার বিষয়েই সীমাবদ্ধ থাকবে না। বরং দেশের ব্যাংকিং ব্যবস্থা, সরকারি আয়-ব্যয়, মূল্যস্ফীতি নিয়ন্ত্রণ এবং বৈদেশিক মুদ্রাবাজারের দীর্ঘদিনের সমস্যাগুলো সমাধানে সরকার কতটা কার্যকর পদক্ষেপ নিতে প্রস্তুত, সেটিও গুরুত্বপূর্ণ হয়ে উঠবে।
ব্যাংক খাতের সংস্কারই সবচেয়ে বড় চ্যালেঞ্জ
নতুন ঋণ কর্মসূচি নিয়ে আলোচনায় সবচেয়ে কঠিন বিষয় হয়ে উঠতে পারে দেশের দুর্বল ব্যাংকগুলোর প্রকৃত আর্থিক অবস্থা নির্ধারণ এবং সেগুলো পুনর্গঠনের বাস্তবসম্মত পরিকল্পনা তৈরি করা।
বাংলাদেশের ব্যাংক খাতে খেলাপি ঋণ, মূলধনের ঘাটতি, দুর্বল ঋণ আদায় ব্যবস্থা এবং পরিচালনাগত সমস্যার মতো বিষয়গুলো দীর্ঘদিন ধরে আলোচনায় রয়েছে। আইএমএফ এসব সমস্যার প্রকৃত চিত্র জানতে চাইতে পারে।
বিশেষ করে খেলাপি ঋণের সঠিক হিসাব, ব্যাংকগুলোর মূলধনের ঘাটতি, ঋণের মান এবং আর্থিক সক্ষমতা সম্পর্কে আরও নির্ভরযোগ্য মূল্যায়নের ওপর গুরুত্ব দেওয়া হতে পারে।
একই সঙ্গে দুর্বল ব্যাংকগুলোকে কীভাবে পুনর্গঠন করা হবে, প্রয়োজনীয় মূলধন কোথা থেকে আসবে এবং ঋণ আদায় ব্যবস্থা কীভাবে কার্যকর করা হবে, সে বিষয়ে নির্দিষ্ট সময়সীমাসহ পরিকল্পনা চাইতে পারে সংস্থাটি।
এখানে সরকারের জন্য বড় চ্যালেঞ্জ হলো, ব্যাংক খাতের প্রকৃত সমস্যা স্বীকার করার পাশাপাশি সেগুলো সমাধানের কার্যকর ব্যবস্থা গ্রহণ করা। কারণ শুধু সাময়িক অর্থসহায়তা দিয়ে কোনো ব্যাংকের দীর্ঘমেয়াদি কাঠামোগত দুর্বলতা দূর করা সম্ভব নয়।
ঋণ পুনঃতফসিল নিয়ে প্রশ্ন উঠতে পারে
বিশ্বব্যাংকের ঢাকা কার্যালয়ের সাবেক মুখ্য অর্থনীতিবিদ ড. জাহিদ হোসেন মনে করেন, বাংলাদেশ ব্যাংকের সাম্প্রতিক কিছু সিদ্ধান্ত নিয়ে আইএমএফ আপত্তি তুলতে পারে।
বিশেষ করে ঋণ পুনঃতফসিলের মাধ্যমে খেলাপি ঋণের প্রকৃত পরিমাণ আড়াল হওয়ার আশঙ্কা রয়েছে। কোনো ঋণের পরিশোধের সময় বাড়ানো হলে সেটি হিসাবের দিক থেকে নিয়মিত হিসেবে বিবেচিত হতে পারে। কিন্তু সংশ্লিষ্ট ঋণগ্রহীতার প্রকৃত পরিশোধ সক্ষমতা না বাড়লে সমস্যাটি থেকেই যায়।
একইভাবে দুর্বল ব্যাংকগুলোকে জরুরি ভিত্তিতে তারল্য সহায়তা দেওয়া হলেও পরিচালনাগত দুর্বলতা, অনাদায়ী ঋণ এবং মূলধনের ঘাটতির মতো মৌলিক সমস্যার সমাধান হয় না।
ড. জাহিদ হোসেনের পর্যবেক্ষণ অনুযায়ী, বৈদেশিক মুদ্রার বিনিময় হার নির্ধারণে অনানুষ্ঠানিক নির্দেশনার ব্যবহারও বাজারভিত্তিক ব্যবস্থার সঙ্গে সাংঘর্ষিক হতে পারে।
অন্যদিকে বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের মহাপরিচালক ড. মো. এজাজুল ইসলাম মনে করেন, ব্যাংক খাতের উন্নয়নে আইএমএফের প্রস্তাবিত সংস্কারগুলো প্রয়োজনীয়। তবে এসব সংস্কার বাস্তবায়নের জটিলতাই নতুন ঋণ কর্মসূচি চূড়ান্ত করার ক্ষেত্রে বড় বাধা হয়ে দাঁড়াতে পারে।
সুদের হার কমানোর সিদ্ধান্ত নিয়েও আলোচনা
বাংলাদেশ ব্যাংকের সাম্প্রতিক মুদ্রানীতির সিদ্ধান্তও আইএমএফের আলোচনায় গুরুত্ব পেতে পারে।
গত ৩০ জুন প্রকাশিত মুদ্রানীতিতে কেন্দ্রীয় ব্যাংক নীতিগত সুদের হার দশমিক ৫০ শতাংশীয় পয়েন্ট কমিয়ে ১০ শতাংশ থেকে ৯ দশমিক ৫ শতাংশ নির্ধারণ করে। পরবর্তী সময়ে অক্টোবর থেকে ডিসেম্বর প্রান্তিকের জন্য এই হার অপরিবর্তিত রাখা হয়।
তবে মূল্যস্ফীতির চাপ পুরোপুরি নিয়ন্ত্রণে না আসার মধ্যেই সুদের হার কমানোর সিদ্ধান্ত নিয়ে আইএমএফ প্রশ্ন তুলতে পারে।
সংস্থাটি দীর্ঘদিন ধরে মূল্যস্ফীতি নিয়ন্ত্রণে কঠোর মুদ্রানীতি বজায় রাখার পরামর্শ দিয়ে আসছে। ফলে সুদের হার কমানোর পেছনে কেন্দ্রীয় ব্যাংকের যুক্তি এবং এই সিদ্ধান্তের সম্ভাব্য অর্থনৈতিক প্রভাব আলোচনায় আসতে পারে।
বাংলাদেশ ব্যাংকের নির্বাহী পরিচালক ও মুখপাত্র আরিফ হোসেন খান জানিয়েছেন, নীতিগত সুদের হার কমানোর বিষয়টি নিয়ে আইএমএফ প্রশ্ন তুলতে পারে। তবে দেশের বিদ্যমান অর্থনৈতিক পরিস্থিতির আলোকে কেন্দ্রীয় ব্যাংক তার সিদ্ধান্তের ব্যাখ্যা দেবে।
অর্থনৈতিক দৃষ্টিকোণ থেকে বিষয়টি গুরুত্বপূর্ণ। কারণ সুদের হার কমলে ব্যবসা ও বিনিয়োগের জন্য ঋণ গ্রহণ তুলনামূলক সহজ হতে পারে। অন্যদিকে মূল্যস্ফীতির চাপ বেশি থাকলে ঋণের চাহিদা বৃদ্ধি পেয়ে বাজারে অতিরিক্ত অর্থপ্রবাহ তৈরির আশঙ্কাও থাকে।
তাই প্রবৃদ্ধি বাড়ানো এবং মূল্যস্ফীতি নিয়ন্ত্রণের মধ্যে ভারসাম্য রক্ষা করাই মুদ্রানীতির অন্যতম বড় চ্যালেঞ্জ।
খেলাপি ঋণ আদায়ে বিশেষ সুবিধা কতটা কার্যকর?
চলতি বছরে বাংলাদেশ ব্যাংক ঋণ পুনঃতফসিল, পুনর্গঠন এবং এককালীন নিষ্পত্তির ক্ষেত্রে কয়েকটি বিশেষ ব্যবস্থা গ্রহণ করেছে।
গত জুলাইয়ে চালু হওয়া একটি ঋণ নিষ্পত্তি নীতির আওতায় যোগ্য ঋণগ্রহীতারা এককালীন অর্থ পরিশোধের মাধ্যমে সুদে ছাড় পাওয়ার সুযোগ পাচ্ছেন।
কেন্দ্রীয় ব্যাংকের যুক্তি হলো, প্রকৃত অর্থনৈতিক সংকটে পড়া ব্যবসাপ্রতিষ্ঠানগুলোকে পুনরায় কার্যক্রম শুরু করার সুযোগ দেওয়া প্রয়োজন। এতে ব্যবসা সচল হওয়ার পাশাপাশি ব্যাংকের আটকে থাকা অর্থও আদায় হতে পারে।
তবে আইএমএফের দৃষ্টিতে এই সুবিধার কার্যকারিতা যাচাইয়ের বিষয়টি গুরুত্বপূর্ণ হয়ে উঠতে পারে।
কারণ কোনো ঋণ পুনর্গঠন বা পুনঃতফসিল করা হলেও সংশ্লিষ্ট প্রতিষ্ঠানের নিয়মিত কিস্তি পরিশোধের সক্ষমতা না থাকলে ব্যাংকের ঝুঁকি পুরোপুরি দূর হয় না।
এ কারণে ঋণ পুনঃতফসিলের মাধ্যমে ব্যাংকের হিসাব কতটা উন্নত হচ্ছে এবং বাস্তবে কতটা অর্থ আদায় হচ্ছে, সেই পার্থক্যটি গুরুত্বপূর্ণ।
ডলারের বাজারে আরও স্বচ্ছতা চাইতে পারে আইএমএফ
নতুন ঋণ আলোচনায় বৈদেশিক মুদ্রার বিনিময় হার ব্যবস্থাও গুরুত্বপূর্ণ বিষয় হিসেবে উঠে আসতে পারে।
আইএমএফ বাংলাদেশে আরও স্বচ্ছ ও বাজারভিত্তিক বিনিময় হার ব্যবস্থা দেখতে চাইতে পারে। একই সঙ্গে বিনিময় হার নির্ধারণে প্রশাসনিক হস্তক্ষেপ কমানো এবং বৈদেশিক মুদ্রার সরবরাহ ব্যবস্থাকে কার্যকর করার ওপর গুরুত্ব দেওয়া হতে পারে।
বৈদেশিক মুদ্রার বাজারে স্বচ্ছতা বাড়লে প্রকৃত চাহিদা ও সরবরাহের ভিত্তিতে বিনিময় হার নির্ধারণের সুযোগ তৈরি হয়। তবে বিনিময় হারে দ্রুত পরিবর্তন হলে আমদানি ব্যয় এবং অভ্যন্তরীণ বাজারের মূল্যস্তরের ওপরও প্রভাব পড়তে পারে।
বিশেষ করে আমদানিনির্ভর পণ্য ও কাঁচামালের ক্ষেত্রে ডলারের মূল্যবৃদ্ধি ব্যবসার ব্যয় বাড়াতে পারে। সেই ব্যয় পরবর্তী সময়ে ভোক্তাপর্যায়ে পৌঁছানোর আশঙ্কাও থাকে।
ফলে বিনিময় হার ব্যবস্থায় সংস্কার বাস্তবায়নের ক্ষেত্রে বাজারের স্থিতিশীলতা এবং মূল্যস্ফীতির সম্ভাব্য প্রভাব বিবেচনা করা জরুরি।
রাজস্ব আদায় বাড়াতে নতুন চাপ
আইএমএফের সঙ্গে আলোচনায় সরকারের রাজস্ব আদায় বাড়ানোর বিষয়টিও অগ্রাধিকার পেতে যাচ্ছে।
বাংলাদেশে করের আওতা সম্প্রসারণ, বিভিন্ন খাতে করছাড় পর্যালোচনা এবং রাজস্ব প্রশাসনের কার্যক্রম স্বয়ংক্রিয় করার ওপর গুরুত্ব দিতে পারে সংস্থাটি।
বিশেষ করে অভিন্ন ১৫ শতাংশ মূল্য সংযোজন করের হার, নির্বাচিত খাতে বিদ্যমান কর অব্যাহতি এবং রাজস্ব আদায়ের লক্ষ্যমাত্রা পূরণের সময়সীমা নিয়ে আলোচনা হতে পারে।
তবে রাজস্ব আদায় বাড়ানোর উদ্যোগ বাস্তবায়নে সরকারকে সতর্ক ভারসাম্য বজায় রাখতে হবে।
একদিকে সরকারি আয় বাড়ানো প্রয়োজন, অন্যদিকে অতিরিক্ত করের চাপ ব্যবসার উৎপাদন ব্যয়, বিনিয়োগ এবং সাধারণ মানুষের ক্রয়ক্ষমতার ওপর প্রভাব ফেলতে পারে।
এ কারণে শুধু করের হার বাড়ানোর পরিবর্তে করের আওতা বিস্তৃত করা, কর ফাঁকি কমানো এবং আদায় ব্যবস্থার দক্ষতা বাড়ানোও গুরুত্বপূর্ণ।
যেসব ব্যক্তি ও প্রতিষ্ঠান কর দেওয়ার সক্ষমতা থাকা সত্ত্বেও করব্যবস্থার বাইরে রয়েছে, তাদের আওতায় আনা গেলে বিদ্যমান করদাতাদের ওপর অতিরিক্ত চাপ না বাড়িয়েও রাজস্ব বৃদ্ধির সুযোগ তৈরি হতে পারে।
বিদ্যুৎ ও সারের ভর্তুকি নিয়েও কঠিন সিদ্ধান্ত
সরকারি ব্যয় নিয়ন্ত্রণের অংশ হিসেবে বিদ্যুৎ ও সারের ভর্তুকি কমানোর বিষয়টিও আলোচনায় আসতে পারে।
আইএমএফ এসব খাতে ভর্তুকি যৌক্তিক পর্যায়ে নামিয়ে আনার জন্য নির্দিষ্ট সময়ভিত্তিক পরিকল্পনা চাইতে পারে। এর উদ্দেশ্য সরকারি ব্যয়ের ওপর চাপ কমানো এবং দীর্ঘমেয়াদে অর্থনৈতিক ব্যবস্থাপনাকে টেকসই করা।
তবে ভর্তুকি কমানোর সিদ্ধান্ত বাস্তবায়ন সহজ নয়।
বিদ্যুতের ক্ষেত্রে ভর্তুকি কমানো হলে উৎপাদন ও পরিচালন ব্যয়ের সঙ্গে সামঞ্জস্য রেখে মূল্য সমন্বয়ের প্রয়োজন হতে পারে। এতে শিল্পকারখানা, ক্ষুদ্র ব্যবসা এবং সাধারণ পরিবারের ব্যয়ের ওপর প্রভাব পড়ার আশঙ্কা রয়েছে।
অন্যদিকে সারের ভর্তুকি কমানো হলে কৃষকদের উৎপাদন খরচ বাড়তে পারে। কৃষি উৎপাদনের ব্যয় বৃদ্ধি পেলে তার প্রভাব খাদ্যপণ্যের বাজারেও পড়তে পারে।
তাই ভর্তুকি সংস্কারের ক্ষেত্রে ব্যয় সাশ্রয়ের পাশাপাশি কৃষক, নিম্ন আয়ের মানুষ এবং ক্ষুদ্র ব্যবসায়ীদের সুরক্ষার বিষয়টিও বিবেচনায় রাখা প্রয়োজন।
আগের ঋণ কর্মসূচি থেকে সরে আসার পর নতুন উদ্যোগ
বাংলাদেশ এর আগে আইএমএফের কাছ থেকে ৫৫০ কোটি মার্কিন ডলারের একটি ঋণ কর্মসূচি গ্রহণ করেছিল। তবে নতুন সরকারের নীতিগত অগ্রাধিকারের সঙ্গে কিছু শর্তের অসামঞ্জস্য দেখা দেওয়ায় দেশটি ওই কর্মসূচি থেকে সরে আসে।
এরপর আবারও নতুন ঋণ কর্মসূচি নিয়ে আলোচনার উদ্যোগ নেওয়া হয়েছে।
দেশের অর্থনীতিতে মূল্যস্ফীতির চাপ, মন্থর প্রবৃদ্ধি এবং বৈদেশিক মুদ্রার রিজার্ভ নিয়ে উদ্বেগের মধ্যেই নতুন অর্থায়নের প্রয়োজনীয়তা সামনে এসেছে।
তবে প্রস্তাবিত ৪৫০ কোটি থেকে ৫০০ কোটি মার্কিন ডলারের ঋণ এখনো নিশ্চিত হয়নি। এটি সরকারের আলোচনাধীন লক্ষ্যমাত্রা মাত্র।
ঋণের চূড়ান্ত পরিমাণ, মেয়াদ, অর্থ ছাড়ের সময়সূচি এবং সংস্কারের শর্ত নির্ভর করবে বাংলাদেশ ও আইএমএফের মধ্যকার আলোচনার ফলাফলের ওপর।
অর্থ মন্ত্রণালয়ের সূত্র অনুযায়ী, আলোচনা এগিয়ে নিতে অক্টোবরের শেষ দিকে আইএমএফের একটি প্রতিনিধিদল বাংলাদেশ সফর করতে পারে।
আন্তর্জাতিক আর্থিক প্রতিষ্ঠানগুলোর সঙ্গেও বৈঠক
আইএমএফের সঙ্গে আলোচনার পাশাপাশি বাংলাদেশের প্রতিনিধিদলের আরও কয়েকটি গুরুত্বপূর্ণ আন্তর্জাতিক আর্থিক প্রতিষ্ঠান ও প্রতিনিধির সঙ্গে বৈঠকের কথা রয়েছে।
এর মধ্যে রয়েছে আন্তর্জাতিক ঋণমান নির্ধারণকারী প্রতিষ্ঠান ফিচ রেটিংস, বৈশ্বিক আর্থিক প্রতিষ্ঠান জেপি মরগান, চীনের উপ-অর্থমন্ত্রী লিয়াও মিন, চায়না এক্সিম ব্যাংক এবং আন্তর্জাতিক অর্থ সংস্থার ব্যবস্থাপনা পরিচালক মাখতার দিওপ।
এসব বৈঠকে বাংলাদেশের সামগ্রিক অর্থনৈতিক পরিস্থিতি, বিনিয়োগ, অর্থায়ন এবং আন্তর্জাতিক আর্থিক সহযোগিতা নিয়ে আলোচনা হওয়ার কথা রয়েছে।
এ ধরনের আলোচনা বাংলাদেশের জন্য গুরুত্বপূর্ণ। কারণ আন্তর্জাতিক অর্থায়ন ও বিনিয়োগ আকর্ষণের ক্ষেত্রে দেশের অর্থনৈতিক স্থিতিশীলতা, নীতিগত ধারাবাহিকতা এবং আর্থিক খাতের স্বচ্ছতা গুরুত্বপূর্ণ ভূমিকা পালন করে।
নতুন ঋণ কি অর্থনীতির সমস্যার সমাধান করবে?
আইএমএফের কাছ থেকে নতুন ঋণ পাওয়া গেলে তা বৈদেশিক অর্থায়নের একটি অতিরিক্ত উৎস তৈরি করতে পারে। পাশাপাশি অর্থনৈতিক সংস্কার বাস্তবায়নের ক্ষেত্রেও নতুন সুযোগ সৃষ্টি হতে পারে।
তবে শুধু ঋণ গ্রহণের মাধ্যমে ব্যাংক খাতের দুর্বলতা, রাজস্ব ঘাটতি কিংবা মূল্যস্ফীতির মতো সমস্যার স্থায়ী সমাধান সম্ভব নয়।
বিশেষ করে ব্যাংক খাতে সুশাসন প্রতিষ্ঠা, খেলাপি ঋণ আদায়, সরকারি ব্যয়ের দক্ষতা বৃদ্ধি এবং রাজস্ব ব্যবস্থার উন্নয়ন ছাড়া দীর্ঘমেয়াদি অর্থনৈতিক স্থিতিশীলতা অর্জন কঠিন।
অন্যদিকে সংস্কারের শর্ত বাস্তবায়নের সময় সাধারণ মানুষ ও ব্যবসাপ্রতিষ্ঠানের ওপর সম্ভাব্য চাপের বিষয়টিও গুরুত্বের সঙ্গে বিবেচনা করতে হবে।
অর্থাৎ নতুন ঋণ কর্মসূচির সফলতা শুধু কত অর্থ পাওয়া গেল, তার ওপর নির্ভর করবে না। বরং সেই অর্থায়নের সঙ্গে যুক্ত সংস্কারগুলো কতটা বাস্তবসম্মত, কার্যকর এবং অর্থনীতির জন্য দীর্ঘমেয়াদে উপকারী হচ্ছে, সেটিই হবে মূল বিবেচ্য বিষয়।
জানুয়ারির মধ্যে চুক্তি, নাকি আরও অপেক্ষা?
সরকার ২০২৭ সালের জানুয়ারির মধ্যে নতুন ঋণ কর্মসূচি চূড়ান্ত করতে চাইলেও আলোচনার অগ্রগতি নির্ভর করবে বেশ কয়েকটি গুরুত্বপূর্ণ সিদ্ধান্তের ওপর।
ব্যাংক খাতের পুনর্গঠন, খেলাপি ঋণের প্রকৃত হিসাব প্রকাশ, মুদ্রানীতির অবস্থান, রাজস্ব আদায়ের পরিকল্পনা এবং ভর্তুকি সংস্কারের সময়সীমা নিয়ে দুই পক্ষের মধ্যে সমঝোতা প্রয়োজন হবে।
এসব বিষয়ে গ্রহণযোগ্য পরিকল্পনা তৈরি হলে আলোচনা এগিয়ে নেওয়া সহজ হতে পারে। বিপরীতে সংস্কারের ধরন কিংবা বাস্তবায়নের সময় নিয়ে মতপার্থক্য থাকলে চুক্তি চূড়ান্ত হতে বিলম্বের আশঙ্কা রয়েছে।
সব মিলিয়ে, আইএমএফের সঙ্গে এবারের আলোচনা বাংলাদেশের জন্য শুধু নতুন অর্থায়ন সংগ্রহের উদ্যোগ নয়; এটি দেশের অর্থনৈতিক সংস্কার পরিকল্পনারও একটি গুরুত্বপূর্ণ পরীক্ষা।
এখন দেখার বিষয়, সরকার কীভাবে আন্তর্জাতিক ঋণদাতা সংস্থার প্রত্যাশা এবং দেশের বাস্তব অর্থনৈতিক প্রয়োজনের মধ্যে সমন্বয় করে। বিশেষ করে ব্যাংক খাতের দুর্বলতা দূর করা, মূল্যস্ফীতি নিয়ন্ত্রণ এবং সাধারণ মানুষের ওপর অতিরিক্ত চাপ না বাড়িয়ে রাজস্ব বৃদ্ধির মতো চ্যালেঞ্জ মোকাবিলায় সরকারের পরবর্তী পদক্ষেপই নতুন ঋণ কর্মসূচির ভবিষ্যৎ নির্ধারণে গুরুত্বপূর্ণ ভূমিকা রাখবে।