
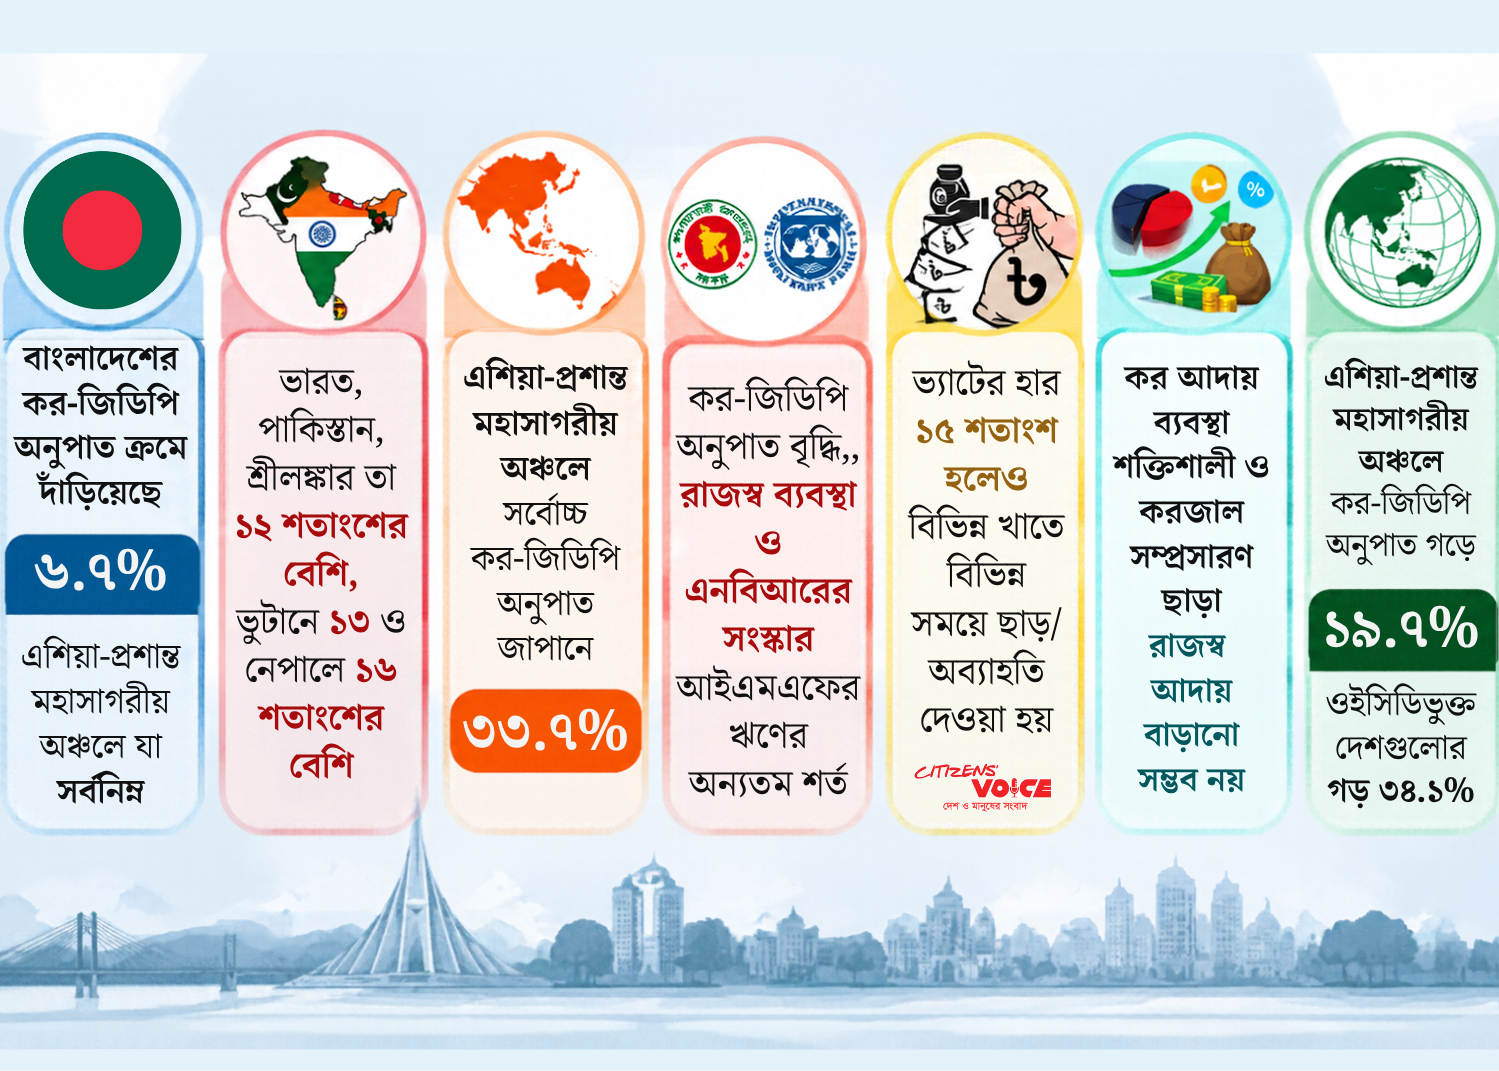
জাতীয় অর্থনীতি বিষয়ক এক বিশেষ প্রতিবেদনে দেখা যাচ্ছে, বাংলাদেশে মূল্য সংযোজন কর বা ভ্যাটের স্ট্যান্ডার্ড রেট বা সাধারণ হার ১৫ শতাংশ হওয়া সত্ত্বেও অর্থনীতির আকারের তুলনায় সরকারের রাজস্ব আদায় আশঙ্কাজনকভাবে কম। জাতীয় রাজস্ব বোর্ডের (এনবিআর) প্রাক্কলন ও আন্তর্জাতিক সংস্থাগুলোর তথ্য অনুযায়ী, ২০২৪-২৫ অর্থবছরে দেশের কর-জিডিপি অনুপাত নেমে এসেছে মাত্র ৬.৭ শতাংশে এবং ২০২৫-২৬ অর্থবছরের সাময়িক হিসাবেও তা দাঁড়িয়েছে ৬.৮ শতাংশে। অর্থনৈতিক সহযোগিতা ও উন্নয়ন সংস্থার (ওইসিডি) ‘রেভিনিউ স্ট্যাটিস্টিকস ইন এশিয়া অ্যান্ড দ্য প্যাসিফিক ২০২৬’ প্রতিবেদনের তথ্য তুলে ধরে বিশ্বব্যাংক স্পষ্ট জানিয়েছে, এই কর-জিডিপি অনুপাত পুরো এশিয়া ও প্রশান্ত মহাসাগরীয় অঞ্চলের মধ্যে সর্বনিম্ন, যা রাজস্ব আহরণে দেশের চরম কাঠামোগত দুর্বলতাকে উন্মোচিত করেছে।
আন্তর্জাতিক ক্ষেত্রে বাংলাদেশের রাজস্ব সংগ্রহের পিছিয়ে থাকা চিত্রটি অত্যন্ত প্রকট। ওইসিডির ডেটা বিশ্লেষণ করে বিশ্বব্যাংক দেখাচ্ছে যে, একই সময়ে দক্ষিণ এশিয়ার অন্যান্য প্রতিবেশী দেশ যেমন ভারত, পাকিস্তান ও শ্রীলঙ্কায় কর-জিডিপি অনুপাত ১২ শতাংশের বেশি, ভুটানে ১৩ শতাংশের বেশি এবং নেপালে ১৬ শতাংশের বেশি। অন্যদিকে এশিয়া-প্রশান্ত মহাসাগরীয় অঞ্চলের গড় কর-জিডিপি অনুপাত ১৯.৭ শতাংশ এবং উন্নয়নশীল বা উন্নত ওইসিডিভুক্ত দেশগুলোর গড় ৩৪.১ শতাংশ, যা বাংলাদেশের বর্তমান হারের প্রায় তিন থেকে পাঁচ গুণ। ফলে আইএমএফের ঋণের অন্যতম প্রধান পূর্বশর্ত হিসেবে রাজস্ব ব্যবস্থার সংস্কার এবং এনবিআরকে ভেঙে নীতি ও প্রশাসনকে আলাদা করার বাধ্যবাধকতা তৈরি হয়েছে।
সাধারণ পাঠকদের মনে প্রশ্ন জাগতে পারে, ভ্যাটের হার ১৫ শতাংশ থাকা সত্ত্বেও রাজস্ব এত কম কেন? উত্তর লুকিয়ে আছে করের কার্যকর প্রয়োগ ও সংকুচিত করভিত্তির মধ্যে। অর্থনীতিতে একটি গুরুত্বপূর্ণ পরিমাপক হলো ভ্যাট-রাজস্ব অনুপাত বা ভিআরআর, যা দিয়ে সম্ভাব্য রাজস্বের বিপরীতে প্রকৃত আদায় মেপে দেখা হয়। ওইসিডির হিসাবে বাংলাদেশের ভিআরআর মাত্রা মাত্র ০.৩; যেখানে সমমানের ভ্যাট হার থাকা সত্ত্বেও আজারবাইজান ও জর্জিয়ার ভিআরআর যথাক্রমে ০.৬ এবং ০.৭৫। অর্থাৎ আইনগতভাবে যে হার লেখা থাকে, বিপুল পরিমাণ করছাড়, অব্যাহতির সুবিধা, বিশেষ হিসাব ব্যবস্থা এবং ফাঁকির কারণে বাস্তবে তার একটি ক্ষুদ্র অংশ সরকারি কোষাগারে পৌঁছায়।
বিশ্বব্যাংকের পৃথক মূল্যায়নে বলা হয়েছে যে, বাংলাদেশে বিভিন্ন খাতকে দেওয়া সরকারি করছাড় বা ট্যাক্স এক্সপেনডিচারের আর্থিক মূল্য বর্তমানে মোট সংগৃহীত করের প্রায় কাছাকাছি। ২০২১-২২ অর্থবছরেই আয়কর, ভ্যাট ও শুল্কের ছাড়ের পরিমাণ ছিল জিডিপির প্রায় ৬.৯ শতাংশ। এর ওপর যুক্ত হয়েছে দেশের বিশাল আকারের অনানুষ্ঠানিক অর্থনীতি বা ক্যাশ ট্রানজেকশন, যেখানে হাজার হাজার ক্ষুদ্র ও মাঝারি ব্যবসা কোনো নিবন্ধনের আওতায় না এসেই লেনদেন চালিয়ে যাচ্ছে। বিশ্বব্যাংকের প্রাক্কলন অনুযায়ী, বাংলাদেশে সম্ভাব্য ভ্যাট ঘাটতির পরিমাণ আদায়কৃত মোট ভ্যাটের প্রায় ৫০ থেকে ৬০ শতাংশ, যা অপরিসীম রাজস্ব জালিয়াতি ও তদারকির অভাবকে নির্দেশ করে।
রাজস্ব বাড়ানোর সহজ পথ হিসেবে ভ্যাটের হার আরও বাড়িয়ে দিলে তা মূলত সাধারণ মধ্যবিত্ত ও নিম্ন আয়ের মানুষের ওপর চাপ সৃষ্টি করবে, কারণ তারা আয়ের সিংহভাগ নিত্যপণ্যে খরচ করে। আইএমএফ ও বিশ্বব্যাংকের যৌথ পরামর্শ হলো, অন্যায় করছাড় যৌক্তিকীকরণ করা, ব্যবসায়ীদের প্রকৃত লেনদেনের ই-চালান নিশ্চিত করা এবং আয়কর ও ভ্যাটের ডিজিটাল রিটার্ন জোরদার করা। নীতি প্রণয়ন ও প্রশাসনিক সংগ্রাহকের দায়িত্ব আলাদা করে ঝুঁকিভিত্তিক অডিট ব্যবস্থা চালু করা গেলে বিদ্যমান ভ্যাট হারের ভেতরেই বিপুল পরিমাণ অতিরিক্ত রাজস্ব সংগ্রহ করা সম্ভব।