
দেশের বহু তরুণ-তরুণী চাকরির অপেক্ষায় না থেকে নিজের উদ্যোগে কিছু করতে চান। কেউ ব্যবসা শুরু করে নিজের পায়ে দাঁড়াতে চান, কেউ আবার নতুন কর্মসংস্থান তৈরির স্বপ্ন দেখেন। কিন্তু উদ্যোগ নেওয়ার আগেই তাঁদের বড় একটি অংশকে পড়তে হচ্ছে অর্থসংকটে। আবার অনেকে ব্যবসা শুরু করেও প্রয়োজনীয় সহায়তার অভাবে তা ধরে রাখতে পারছেন না।
অর্থনীতিবিদ ও অভিজ্ঞ ব্যবসায়ীদের মতে, তরুণদের উদ্যোক্তা হয়ে ওঠার পথে সবচেয়ে বড় বাধা হলো পুঁজির অভাব। এর পাশাপাশি পণ্য বাজারজাত করার সুযোগ, প্রযুক্তিগত সহায়তা এবং প্রয়োজনীয় প্রশিক্ষণের ঘাটতিও তাঁদের এগিয়ে যাওয়ার পথ কঠিন করে তুলছে। তাই সম্ভাবনাময় তরুণদের উদ্যোগ বাস্তবে রূপ দিতে সরকারি সহায়তা বাড়ানোর দাবি উঠেছে।
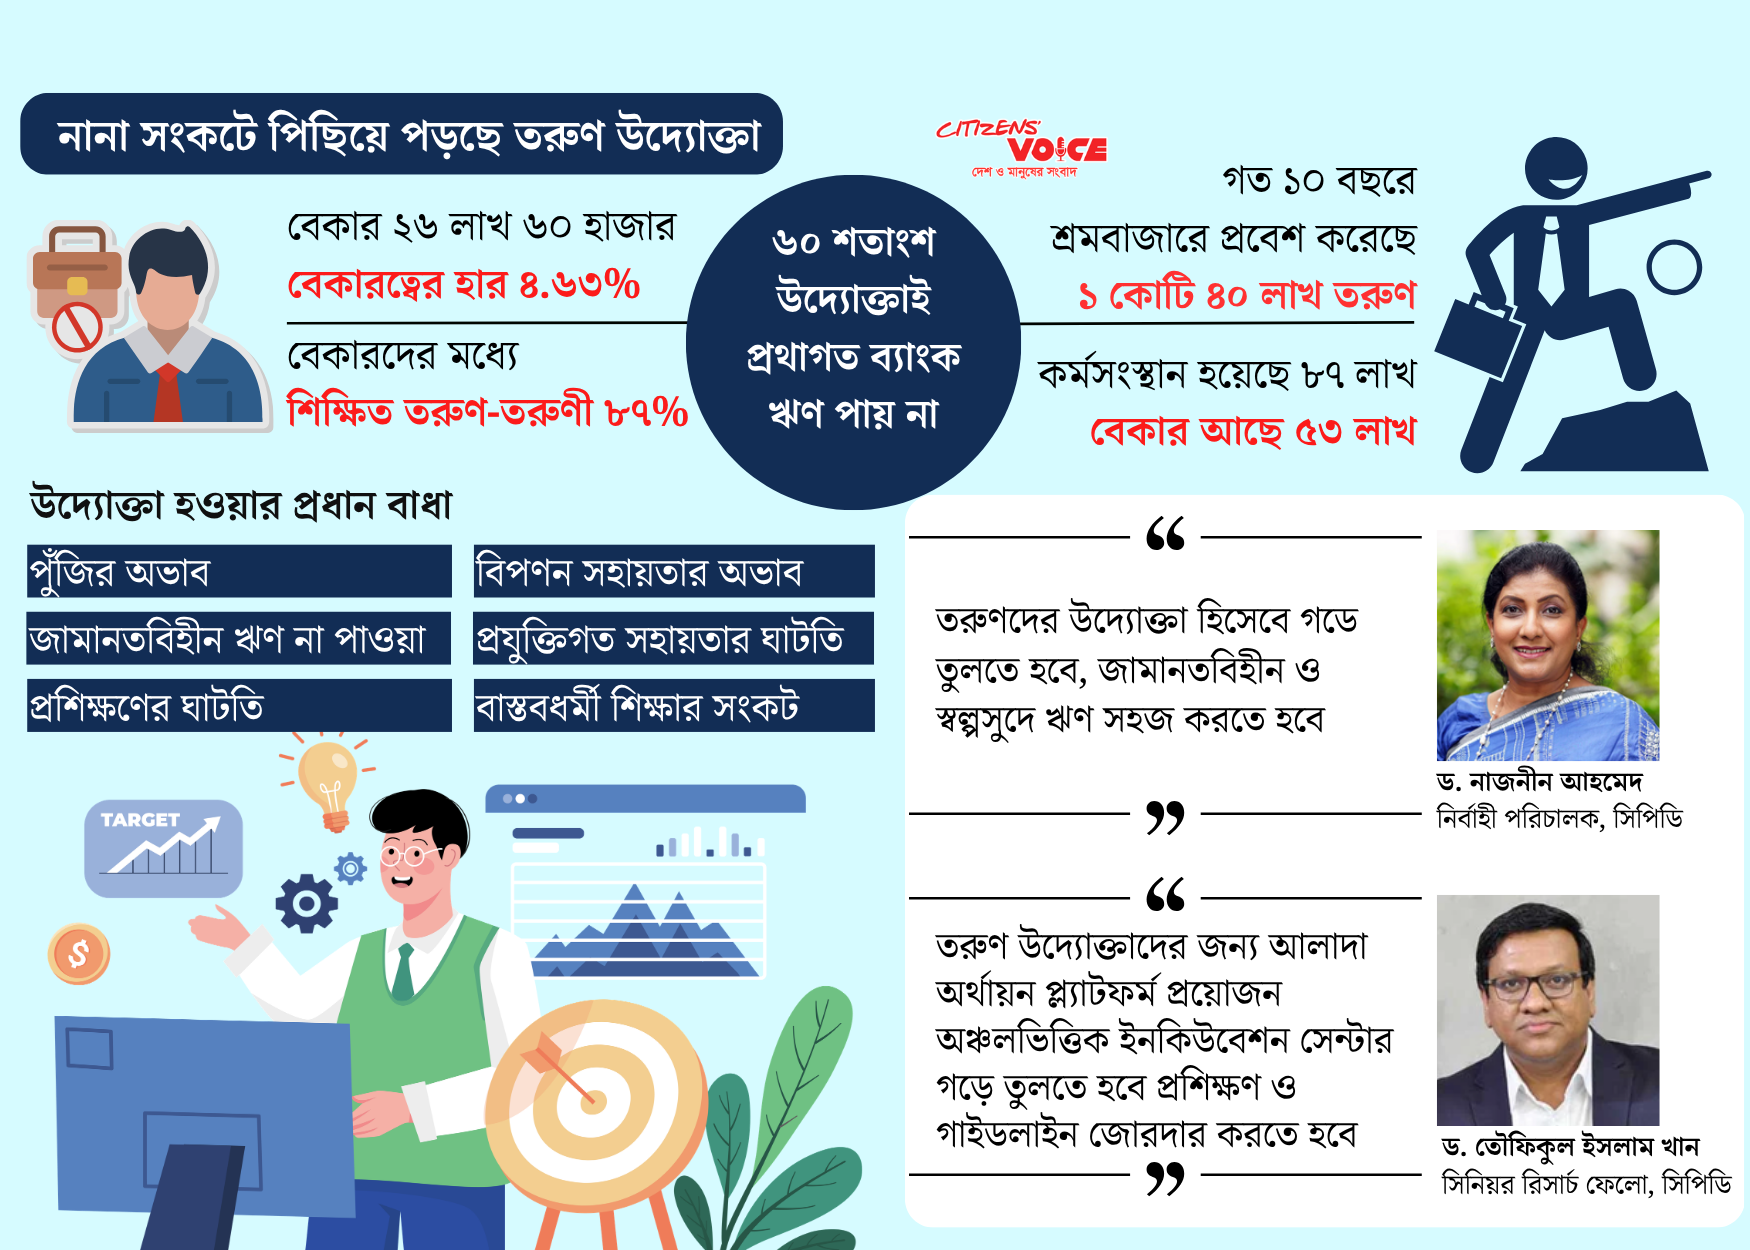
বাংলাদেশ পরিসংখ্যান ব্যুরোর তথ্য অনুযায়ী, বাংলাদেশে প্রতিবছর প্রায় ২০ থেকে ২২ লাখ তরুণ নতুন করে শ্রমবাজারে প্রবেশ করেন। তাঁদের মধ্যে প্রায় সাড়ে ৭ লাখ স্নাতক বা স্নাতকোত্তর ডিগ্রিধারী। অন্যদিকে, বছরে আনুমানিক ৯ লাখ তরুণ কাজের সুযোগ পান। বাকিদের অনেকেই কর্মসংস্থানের অপেক্ষায় থাকেন।
আন্তর্জাতিক মুদ্রা তহবিলের ১৫ অক্টোবর প্রকাশিত এক প্রতিবেদনে বলা হয়েছে, আগামী বছরগুলোতে দেশে বেকার তরুণের সংখ্যা আরও বাড়তে পারে। বিপুল তরুণ জনগোষ্ঠীকে উৎপাদনশীল কাজে যুক্ত করা গেলে তা অর্থনীতির জন্য বড় সম্ভাবনা তৈরি করবে। কিন্তু এই জনশক্তিকে কাজে লাগানো না গেলে অর্থনৈতিক প্রবৃদ্ধিও বাধাগ্রস্ত হতে পারে।
এমন পরিস্থিতিতে তরুণদের শুধু চাকরিপ্রার্থী হিসেবে নয়, উদ্যোক্তা হিসেবেও গড়ে তোলার ওপর গুরুত্ব দিচ্ছেন অর্থনীতিবিদেরা।
বাংলাদেশ ব্যাংকের সাবেক প্রধান অর্থনীতিবিদ মুস্তফা কে মুজেরির মতে, বড় শিল্পে বিনিয়োগ বাড়াতে ব্যাপক প্রস্তুতি ও বিপুল অর্থের প্রয়োজন হয়। বর্তমান অর্থনৈতিক পরিস্থিতিতে তা কঠিন হলেও তরুণদের উদ্যোক্তা হওয়ার পথে বাধাগুলো দূর করা তুলনামূলক সহজ।
তাঁদের ব্যবসা শুরু ও পরিচালনার সুযোগ তৈরি করা গেলে তরুণেরা নিজেরা স্বাবলম্বী হতে পারবেন। পাশাপাশি অন্যদের জন্যও কর্মসংস্থান সৃষ্টি করতে পারবেন। এর মাধ্যমে দেশে শিল্প ও ব্যবসায় বিনিয়োগ বাড়ার সম্ভাবনাও তৈরি হবে।
সেন্টার ফর পলিসি ডায়ালগের নির্বাহী পরিচালক ও অর্থনীতিবিদ ড. নাজনীন আহমেদ বলেন, তরুণদের সম্ভাবনাকে যথাযথভাবে কাজে লাগানো যাচ্ছে না। তাঁদের অনেকে ব্যবসা করতে চাইলেও অর্থের অভাবে পিছিয়ে পড়েন। বেশির ভাগ ব্যাংক জামানত ছাড়া ঋণ দিতে আগ্রহী নয়। আবার প্রয়োজনীয় কাগজপত্র না থাকলেও ঋণ পাওয়া কঠিন হয়ে যায়।
ফলে অনেক তরুণ বাধ্য হয়ে বিভিন্ন সমিতি কিংবা বিকল্প উৎস থেকে টাকা সংগ্রহ করেন। এসব উৎস থেকে অর্থ নেওয়া অনেক সময় তাঁদের ব্যবসার জন্য বাড়তি ঝুঁকি তৈরি করে।
তরুণ উদ্যোক্তাদের জন্য প্রাতিষ্ঠানিক ঋণ পাওয়া এখনো বড় চ্যালেঞ্জ। প্রতিবেদনে বাংলাদেশ পরিসংখ্যান ব্যুরোর তথ্যের বরাতে বলা হয়েছে, এ খাতের প্রায় ৬০ শতাংশ উদ্যোক্তা প্রচলিত ব্যাংকঋণ পান না।
জামানতবিহীন ঋণের সুযোগের কথা বলা হলেও বাস্তবে ব্যাংকগুলো অনেক ধরনের নথিপত্র চায়। এর মধ্যে রয়েছে ব্যবসার অনুমতিপত্র, মূল্য সংযোজন করের নিবন্ধন এবং ব্যাংক লেনদেনের হিসাব। পাশাপাশি নির্ভরযোগ্য জামিনদারের শর্তও থাকতে পারে।
নতুন ব্যবসা শুরু করতে চাওয়া অনেক তরুণের পক্ষে শুরুতেই এসব শর্ত পূরণ করা সম্ভব হয় না। ফলে তাঁরা ব্যাংক থেকে ঋণ না পেয়ে উচ্চ সুদে বেসরকারি সংস্থা বা অনানুষ্ঠানিক উৎস থেকে অর্থ নিতে বাধ্য হন। এতে ব্যবসার খরচ বেড়ে যায় এবং লাভের মুখ দেখার আগেই ঋণের চাপ তাঁদের জন্য বড় বোঝা হয়ে দাঁড়াতে পারে।
সেন্টার ফর পলিসি ডায়ালগের জ্যেষ্ঠ গবেষণা ফেলো ড. তৌফিকুল ইসলাম খান বলেন, দেশে ব্যাংকের বাইরে ঋণ পাওয়ার বিকল্প ব্যবস্থা খুব সীমিত। অথচ অনেক দেশে উদ্যোক্তাদের অর্থায়নের জন্য আলাদা ব্যবস্থা রয়েছে। বাংলাদেশে ব্যাংক থেকে ঋণ নেওয়ার প্রক্রিয়াও জটিল।
শুধু অর্থায়ন নয়, ব্যবসা শুরু করার আগে কী ধরনের উদ্যোগ নেওয়া উচিত, কীভাবে তা পরিচালনা করতে হবে এবং বিভিন্ন সমস্যায় কী পদক্ষেপ নিতে হবে—এসব বিষয়েও তরুণদের পর্যাপ্ত দিকনির্দেশনা দেওয়া হয় না বলে তিনি মনে করেন।
তরুণ উদ্যোক্তা তৈরির উদ্যোগ এখনো অনেকাংশে রাজধানীকেন্দ্রিক। এই সীমাবদ্ধতা কাটিয়ে দেশের বিভিন্ন অঞ্চলে প্রশিক্ষণ, অর্থায়ন ও পরামর্শসেবা পৌঁছে দেওয়ার ওপর গুরুত্ব দিয়েছেন ড. তৌফিকুল ইসলাম খান।
তাঁর মতে, সরকারি ও বেসরকারি উদ্যোগে প্রতিটি অঞ্চলে এমন কেন্দ্র গড়ে তোলা প্রয়োজন, যেখানে তরুণেরা বিনা মূল্যে বা কম খরচে কাজের জায়গা, আইনি পরামর্শ এবং অভিজ্ঞ ব্যবসায়ীদের কাছ থেকে দিকনির্দেশনা পেতে পারেন।
সরকার বাজেটে তরুণ উদ্যোক্তাদের নিয়ে কিছু পরিকল্পনার কথা বললেও সেগুলোর বাস্তবায়নে দৃশ্যমান অগ্রগতি নেই বলেও মন্তব্য করেন তিনি। তাঁর মতে, তরুণদের যথাযথ প্রশিক্ষণ ও সহায়তা দেওয়া গেলে দেশের অর্থনীতিতে ইতিবাচক পরিবর্তন আনা সম্ভব।
গত মার্চে প্রকাশিত বিশ্বব্যাংকের এক প্রতিবেদনেও কর্মসংস্থানের সংকটের বিষয়টি উঠে আসে। প্রতিবেদন অনুযায়ী, গত এক দশকে বাংলাদেশে কর্মক্ষম তরুণদের প্রায় অর্ধেক চাকরি পাননি। এ ক্ষেত্রে তরুণীরা আরও বেশি বাধার মুখে পড়েছেন।
অর্থনীতিবিদ মুস্তফা কে মুজেরির মতে, দেশের প্রচলিত শিক্ষাব্যবস্থা মূলত চাকরিপ্রার্থী তৈরি করে; চাকরিদাতা তৈরির ওপর যথেষ্ট গুরুত্ব দেওয়া হয় না। অথচ নতুন ব্যবসা গড়ে তোলার সুযোগ বাড়ানো গেলে তরুণদের কর্মসংস্থানের পাশাপাশি অন্যদের কাজের সুযোগও তৈরি হতে পারে।
তবে উদ্যোক্তা তৈরির জন্য শুধু ব্যবসা করার উৎসাহ যথেষ্ট নয়। প্রয়োজন সহজ শর্তে অর্থায়ন, বাস্তবভিত্তিক প্রশিক্ষণ, বাজারে প্রবেশের সুযোগ এবং ব্যবসা পরিচালনায় নিয়মিত পরামর্শ।
তরুণ উদ্যোক্তাদের অর্থসংকটের বাস্তব চিত্র উঠে এসেছে জুতা-স্যান্ডেল প্রস্তুতকারক ব্যবসায়ী জালাল আহমেদের অভিজ্ঞতায়। তিনি সাত বছর ধরে এ ব্যবসার সঙ্গে যুক্ত। অন্যের দোকানে পণ্য সরবরাহ করলেও নিজের একটি দোকান চালু করার স্বপ্ন দেখছেন।
এ জন্য কয়েকবার ব্যাংকে ঋণের আবেদন করতে গিয়েছেন তিনি। কিন্তু জামানত ও প্রয়োজনীয় কাগজপত্রের শর্ত পূরণ করতে না পারায় ঋণ পাওয়া সম্ভব হয়নি।
জালাল আহমেদের প্রশ্ন, অল্প পুঁজি নিয়ে ব্যবসা শুরু করতে চাওয়া তরুণদের জন্য ব্যাংকের ঋণপ্রক্রিয়া এত জটিল হবে কেন? তাঁর মতো ক্ষুদ্র উদ্যোক্তাদের জন্য নিয়ম সহজ করা হলে অনেকেই নিজেদের ব্যবসা বড় করার সুযোগ পেতেন।
বাংলাদেশের বিপুল তরুণ জনগোষ্ঠী দেশের অর্থনীতির জন্য গুরুত্বপূর্ণ সম্পদ। কিন্তু অর্থের অভাব, ঋণপ্রাপ্তির জটিলতা, প্রশিক্ষণের ঘাটতি এবং বাজারে প্রবেশের সীমাবদ্ধতা তাঁদের সম্ভাবনাকে বাধাগ্রস্ত করছে।
তরুণদের উদ্যোক্তা হিসেবে গড়ে তুলতে সহজ শর্তে ঋণ, প্রয়োজনীয় প্রশিক্ষণ, প্রযুক্তিগত সহায়তা এবং অঞ্চলভিত্তিক পরামর্শসেবা নিশ্চিত করা জরুরি। একই সঙ্গে সরকারি পরিকল্পনাগুলোর বাস্তবায়ন ও কার্যকারিতা নিয়মিত পর্যালোচনা করতে হবে।
তরুণদের উদ্যোগ সফল হলে শুধু তাঁদের ব্যক্তিগত স্বাবলম্বিতাই বাড়বে না; নতুন কর্মসংস্থান সৃষ্টি এবং দেশের অর্থনৈতিক কর্মকাণ্ড সম্প্রসারণেও ভূমিকা রাখবে। তাই তাঁদের স্বপ্নকে বাস্তবে রূপ দেওয়ার জন্য পুঁজির বাধা কমানো এখন গুরুত্বপূর্ণ প্রয়োজন।