
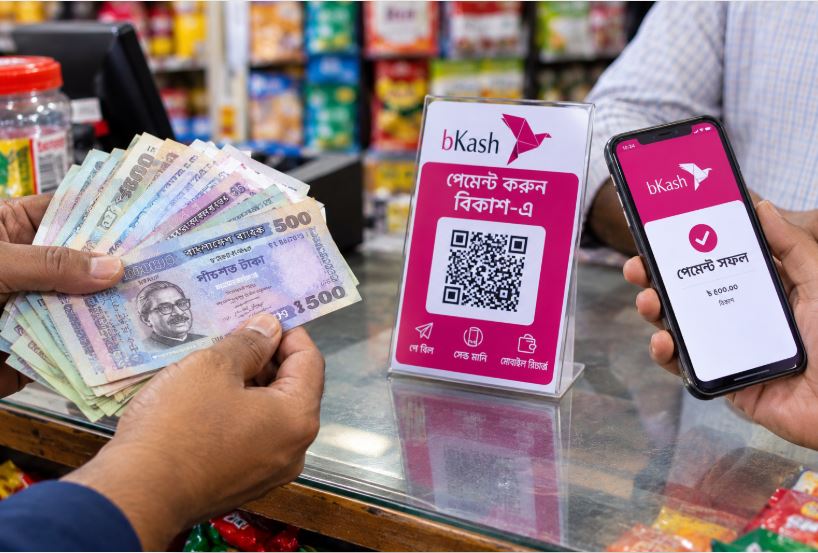
দেশে নগদ টাকার লেনদেন সামলাতে বছরে যে বিপুল খরচ হয়, তা ডিজিটাল পেমেন্টের তুলনায় প্রায় ২৮ গুণ বেশি। বাংলাদেশ ব্যাংকের নতুন এক সমীক্ষায় এই চিত্র উঠে এসেছে।
“দ্য কস্ট অব ক্যাশ স্টাডি ইন বাংলাদেশ” শীর্ষক এই গবেষণা অনুযায়ী, ২০২৩ সালে দেশে নগদ লেনদেন ব্যবস্থাপনায় মোট বার্ষিক খরচ হয়েছে প্রায় ১ লাখ ৭০ হাজার কোটি টাকা, যা জিডিপির ৩.২৪ শতাংশ। এর বিপরীতে ডিজিটাল পেমেন্ট অবকাঠামো চালাতে বছরে খরচ হয়েছে মাত্র ৫ হাজার ৯৬৪ কোটি টাকা, অর্থাৎ জিডিপির ০.১১ শতাংশ।
মাথাপিছু হিসাবে নগদ লেনদেনে বছরে খরচ পড়ে ৯ হাজার ৯৩৮ টাকা, আর ডিজিটালে মাত্র ৩৪৮ টাকা।
সমীক্ষা বলছে, শুধু ব্যাংকগুলোকেই নগদ ব্যবস্থাপনায় বছরে প্রায় ৩৬ হাজার ৮০০ কোটি টাকা খরচ করতে হয়। ভোক্তারা ব্যয় করেন আনুমানিক ২৮ হাজার কোটি টাকা। মুদ্রা ছাপা ও বিতরণ, পরিবহন ও নিরাপত্তা, শাখা ও এটিএম পরিচালনা এবং টাকা তোলা-বহনের সময়ও এই খরচের অন্তর্ভুক্ত।
নগদ লেনদেনের কারণে অপ্রদর্শিত অর্থনীতি বড় হচ্ছে, ফলে বছরে প্রায় ৯৩ হাজার ৩০০ কোটি টাকার রাজস্ব ক্ষতি হচ্ছে। এই ক্ষতি হিসাব থেকে বাদ দিলেও নগদ লেনদেন ডিজিটালের চেয়ে প্রায় ১২ গুণ ব্যয়বহুল।
বাংলাদেশ ব্যাংকের নির্বাহী পরিচালক মোহাম্মদ সিরাজুল ইসলাম বলেছেন, ডিজিটাল লেনদেনে এই পৌনঃপুনিক খরচ কমানো সম্ভব। এর ইলেকট্রনিক রেকর্ড দুর্নীতি, চুরি ও অর্থের অপব্যবহার ঠেকাতেও সহায়ক হবে।
তবু দেশের ৮০ শতাংশের বেশি লেনদেন এখনো নগদে হচ্ছে। বাধা হিসেবে উঠে এসেছে ব্যবসায়ীদের উচ্চ ফি, সেটেলমেন্টে দেরি, বিভিন্ন প্ল্যাটফর্মের মধ্যে আন্তঃপরিচালনযোগ্যতার ঘাটতি এবং ইন্টারনেট সংযোগের অনিশ্চয়তা। প্রতারণা, ব্যর্থ লেনদেন ও ডিজিটাল সাক্ষরতার অভাবও অনেককে দূরে রাখছে। ডিজিটাল পেমেন্ট ব্যবস্থা নিজেও বর্তমানে প্রায় ৩ হাজার ৬৬৪ কোটি টাকা ঘাটতিতে চলছে।
এই প্রেক্ষাপটে বাংলাদেশ ব্যাংক “বাংলা কিউআর” চালু করেছে। ১ অক্টোবর ২০২৬ থেকে এই কিউআর লেনদেনে ইন্টারচেঞ্জ ফি শূন্য শতাংশ নির্ধারণ করা হয়েছে, যাতে ব্যবসায়ীদের খরচের বাধা কমে। তবে সমীক্ষা বলছে, এর সফলতা নির্ভর করবে ব্যবস্থাটি কতটা সাশ্রয়ী, সুবিধাজনক ও নির্ভরযোগ্য হয় তার ওপর।
গবেষণায় ব্যাংক, পেমেন্ট সেবাদাতা, ব্যবসায়ী ও ভোক্তাদের সমন্বিত উদ্যোগের সুপারিশ করা হয়েছে। অগ্রাধিকার থাকছে ভোক্তা সুরক্ষা, আন্তঃপরিচালনযোগ্যতা, দ্রুত সেটেলমেন্ট এবং জনসচেতনতা বৃদ্ধি।