
সঞ্চয়পত্র থেকে সরকারের ঋণ গ্রহণ বাড়লেও সেই প্রবৃদ্ধির ধারাবাহিকতা ধরে রাখা সম্ভব হচ্ছে না। চলতি ২০২৬-২৭ অর্থবছরের শুরুতে বিনিয়োগে ভালো গতি থাকলেও সেপ্টেম্বর মাসে বড় ধরনের পতন হয়েছে। এতে অর্থবছরের প্রথম তিন মাসে সঞ্চয়পত্র থেকে সরকারের নিট ঋণ গ্রহণের প্রবৃদ্ধি ৫৭ শতাংশ থেকে কমে ২৮ শতাংশে নেমে এসেছে।
বাংলাদেশ ব্যাংকের হালনাগাদ তথ্য অনুযায়ী, চলতি অর্থবছরের জুলাই থেকে সেপ্টেম্বর পর্যন্ত সঞ্চয়পত্র বিক্রির মাধ্যমে সরকার নিট ২ হাজার ৪৮৯ কোটি টাকা ঋণ পেয়েছে। আগের ২০২৫-২৬ অর্থবছরের একই সময়ে এ পরিমাণ ছিল ১ হাজার ৯৪৫ কোটি টাকা। অর্থাৎ এক বছরের ব্যবধানে সরকারের নিট ঋণ গ্রহণ বেড়েছে ৫৪৪ কোটি টাকা।
তবে প্রথম দুই মাসের তুলনায় তৃতীয় মাসে পরিস্থিতি ছিল সম্পূর্ণ ভিন্ন। জুলাই ও আগস্টে সঞ্চয়পত্র থেকে সরকারের নিট ঋণ গ্রহণের পরিমাণ দাঁড়ায় ২ হাজার ৪৬৩ কোটি টাকা। আগের অর্থবছরের একই সময়ে এর পরিমাণ ছিল ১ হাজার ৫৭২ কোটি টাকা। ফলে এ দুই মাসে ঋণ গ্রহণের প্রবৃদ্ধি হয়েছিল প্রায় ৫৭ শতাংশ।
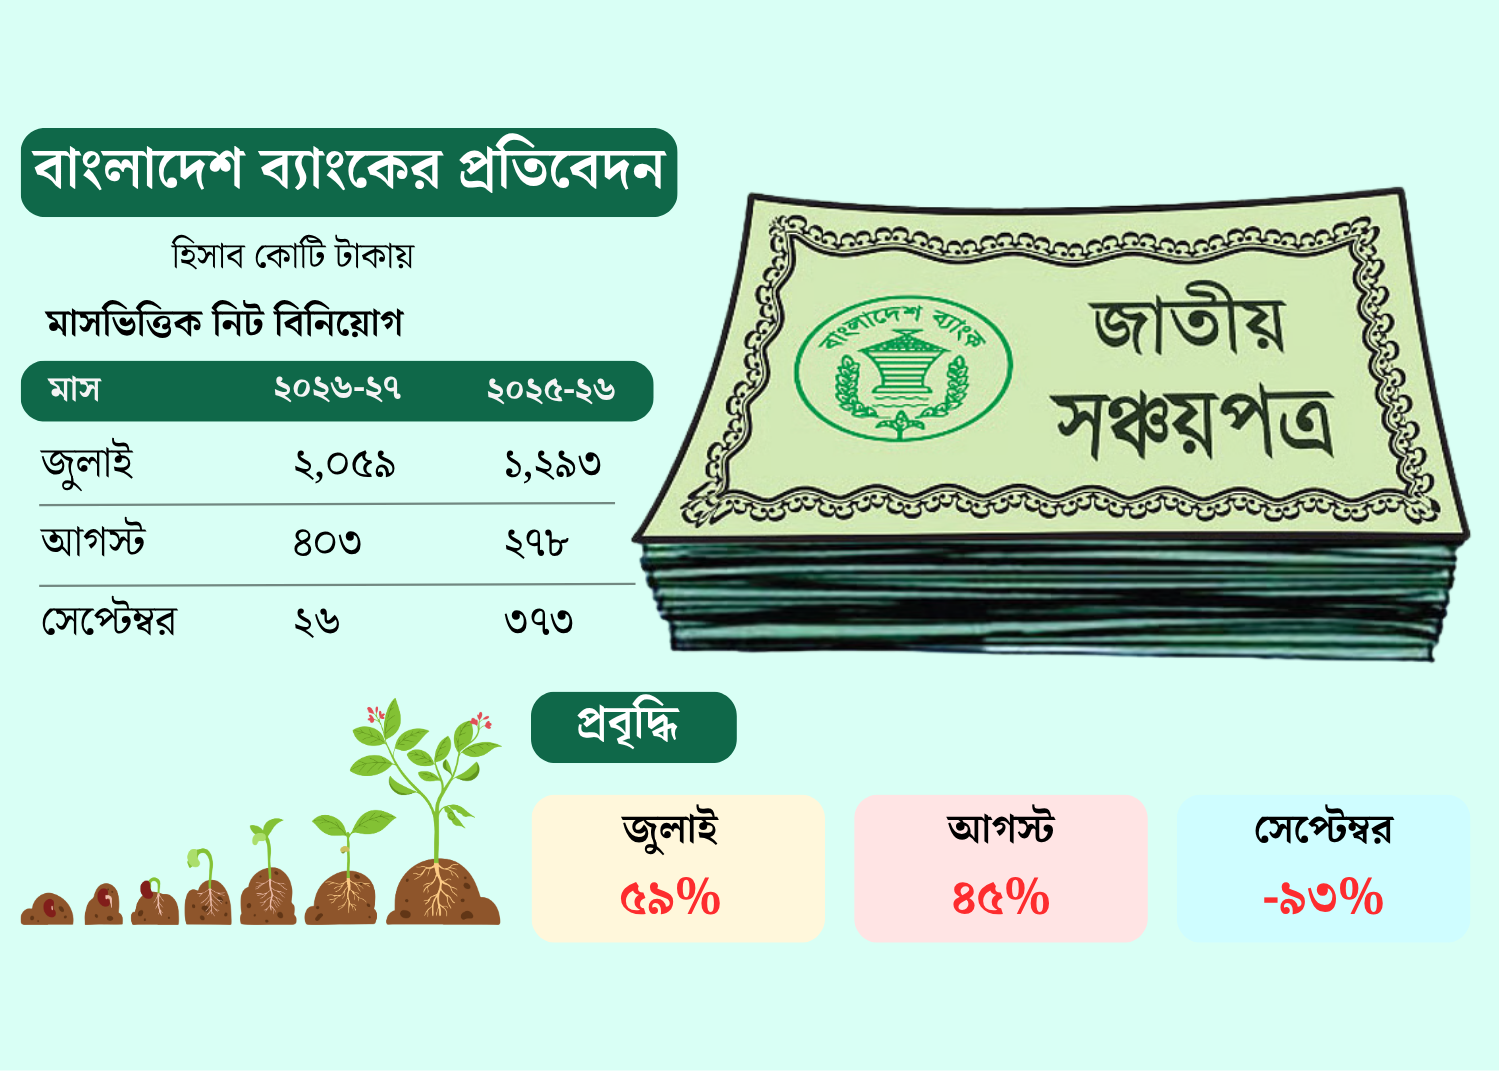
কিন্তু সেপ্টেম্বর মাসে সেই চিত্রে বড় পরিবর্তন আসে। ওই মাসে সঞ্চয়পত্র থেকে সরকারের নিট ঋণ এসেছে মাত্র ২৬ কোটি টাকা। আগের অর্থবছরের সেপ্টেম্বর মাসে এর পরিমাণ ছিল ৩৭৩ কোটি টাকা। অর্থাৎ এক বছরের ব্যবধানে এ খাত থেকে সরকারের নিট ঋণ গ্রহণ কমেছে ৩৪৭ কোটি টাকা বা প্রায় ৯৩ শতাংশ।
মাসভিত্তিক পরিসংখ্যানেও বিনিয়োগের এই ওঠানামা স্পষ্ট। চলতি অর্থবছরের জুলাই মাসে সঞ্চয়পত্রে নিট বিনিয়োগের পরিমাণ ছিল ২ হাজার ৫৯ কোটি টাকা। আগের অর্থবছরের একই মাসে তা ছিল ১ হাজার ২৯৩ কোটি টাকা। ফলে এক বছরে জুলাই মাসে নিট বিনিয়োগ বেড়েছিল ৭৬৬ কোটি টাকা বা প্রায় ৫৯ শতাংশ।
আগস্ট মাসেও বিনিয়োগের ইতিবাচক ধারা অব্যাহত ছিল। ওই মাসে নিট বিনিয়োগ দাঁড়ায় ৪০৩ কোটি টাকা, যা আগের অর্থবছরের একই সময়ের ২৭৮ কোটি টাকার চেয়ে ১২৫ কোটি টাকা বা প্রায় ৪৫ শতাংশ বেশি। তবে সেপ্টেম্বরে বিনিয়োগ প্রায় থমকে যাওয়ায় প্রথম তিন মাসের সামগ্রিক প্রবৃদ্ধি অনেকটাই কমে যায়।
সঞ্চয়পত্রে নিট বিনিয়োগের অর্থ হলো নতুন সঞ্চয়পত্র বিক্রি থেকে পাওয়া অর্থের সঙ্গে আগের সঞ্চয়পত্রের আসল ও মুনাফা পরিশোধের হিসাব সমন্বয় করার পর সরকারের হাতে যে অর্থ অবশিষ্ট থাকে। এই অর্থ সরকার উন্নয়ন প্রকল্পসহ বিভিন্ন সরকারি ব্যয়ে ব্যবহার করে। তাই অভ্যন্তরীণ উৎস থেকে সরকারের ঋণ সংগ্রহের ক্ষেত্রে সঞ্চয়পত্র গুরুত্বপূর্ণ ভূমিকা রাখে।
এ বিষয়ে বাংলাদেশ ব্যাংকের সাবেক প্রধান অর্থনীতিবিদ ড. মোস্তফা কে. মুজেরী বলেন, দেশের ব্যাংকিং খাত এখনো পুরোপুরি স্থিতিশীল অবস্থায় পৌঁছায়নি। এ কারণে আমানতকারীদের মধ্যে অনিশ্চয়তা ও আস্থার সংকট রয়েছে। অন্যদিকে মূল্যস্ফীতির কারণে সাধারণ মানুষের সঞ্চয়ের পরিমাণও সীমিত হয়ে এসেছে। এমন পরিস্থিতিতে অনেকে নিজেদের অবশিষ্ট অর্থ নিরাপদ রাখতে সঞ্চয়পত্রকে বেছে নিচ্ছেন।
তাঁর মতে, সঞ্চয়পত্রে বিনিয়োগ করলে মূলধন হারানোর আশঙ্কা নেই, প্রয়োজনে তা নগদায়নের সুযোগ রয়েছে এবং মুনাফার হারও তুলনামূলক আকর্ষণীয়। এসব কারণে বিনিয়োগকারীদের আগ্রহ এখনো রয়েছে। তবে এ খাত থেকে সরকারের ঋণ গ্রহণ বাড়লে ভবিষ্যতে মুনাফা পরিশোধের ব্যয়ও বাড়বে। এতে সরকারি ব্যয়ের ওপর সুদের চাপ তৈরি হতে পারে। তাই ঋণ নেওয়ার পাশাপাশি ভবিষ্যতে তা পরিশোধের সক্ষমতার বিষয়টিও সরকারের বিবেচনায় রাখা প্রয়োজন।
এদিকে সঞ্চয়পত্র থেকে ঋণ নেওয়ার লক্ষ্যমাত্রাও ধারাবাহিকভাবে কমিয়েছে সরকার। ২০২৫-২৬ অর্থবছরের মূল বাজেটে এ খাত থেকে ১২ হাজার ৫০০ কোটি টাকা ঋণ নেওয়ার পরিকল্পনা করা হয়েছিল। পরে সংশোধিত বাজেটে সেই লক্ষ্যমাত্রা কমিয়ে ১১ হাজার ৫০০ কোটি টাকা নির্ধারণ করা হয়।
তবে অর্থবছর শেষে নতুন সঞ্চয়পত্র বিক্রি থেকে পাওয়া অর্থের তুলনায় আগের সঞ্চয়পত্রের আসল ও মুনাফা বাবদ ৪৩৬ কোটি টাকা বেশি পরিশোধ করতে হয়েছে সরকারকে। অর্থাৎ ওই অর্থবছরে নতুন ঋণ গ্রহণের পরিবর্তে সঞ্চয়পত্রের দায় পরিশোধ করতে হয়েছে সরকারকে।
এ পরিস্থিতির ধারাবাহিকতায় চলতি ২০২৬-২৭ অর্থবছরের বাজেটে সঞ্চয়পত্র থেকে ঋণ নেওয়ার লক্ষ্যমাত্রা আরও কমিয়ে ৮ হাজার ৫০০ কোটি টাকা নির্ধারণ করা হয়েছে।
অন্যদিকে সঞ্চয়পত্রের পাশাপাশি ব্যাংকব্যবস্থা থেকেও সরকারের ঋণ গ্রহণ উল্লেখযোগ্যভাবে বেড়েছে। চলতি অর্থবছরের প্রথম তিন মাসে ব্যাংকব্যবস্থা থেকে সরকার নিট ২৪ হাজার ২৪৫ কোটি টাকা ঋণ নিয়েছে। অথচ আগের অর্থবছরের একই সময়ে ব্যাংক খাত থেকে ঋণ নেওয়ার পরিবর্তে সরকার ৬ হাজার ৯২৬ কোটি টাকা পরিশোধ করেছিল।
সব মিলিয়ে চলতি অর্থবছরের শুরুতে সঞ্চয়পত্র থেকে ঋণ গ্রহণে ইতিবাচক প্রবৃদ্ধি দেখা গেলেও সেপ্টেম্বরের বড় পতন নতুন করে পরিস্থিতির পরিবর্তন ঘটিয়েছে। একই সময়ে ব্যাংকব্যবস্থা থেকে সরকারের ঋণ গ্রহণ বেড়ে যাওয়ায় অভ্যন্তরীণ উৎস থেকে অর্থ সংগ্রহের ক্ষেত্রে ব্যাংক খাতের ওপর নির্ভরতা বাড়ার চিত্রও উঠে এসেছে।