
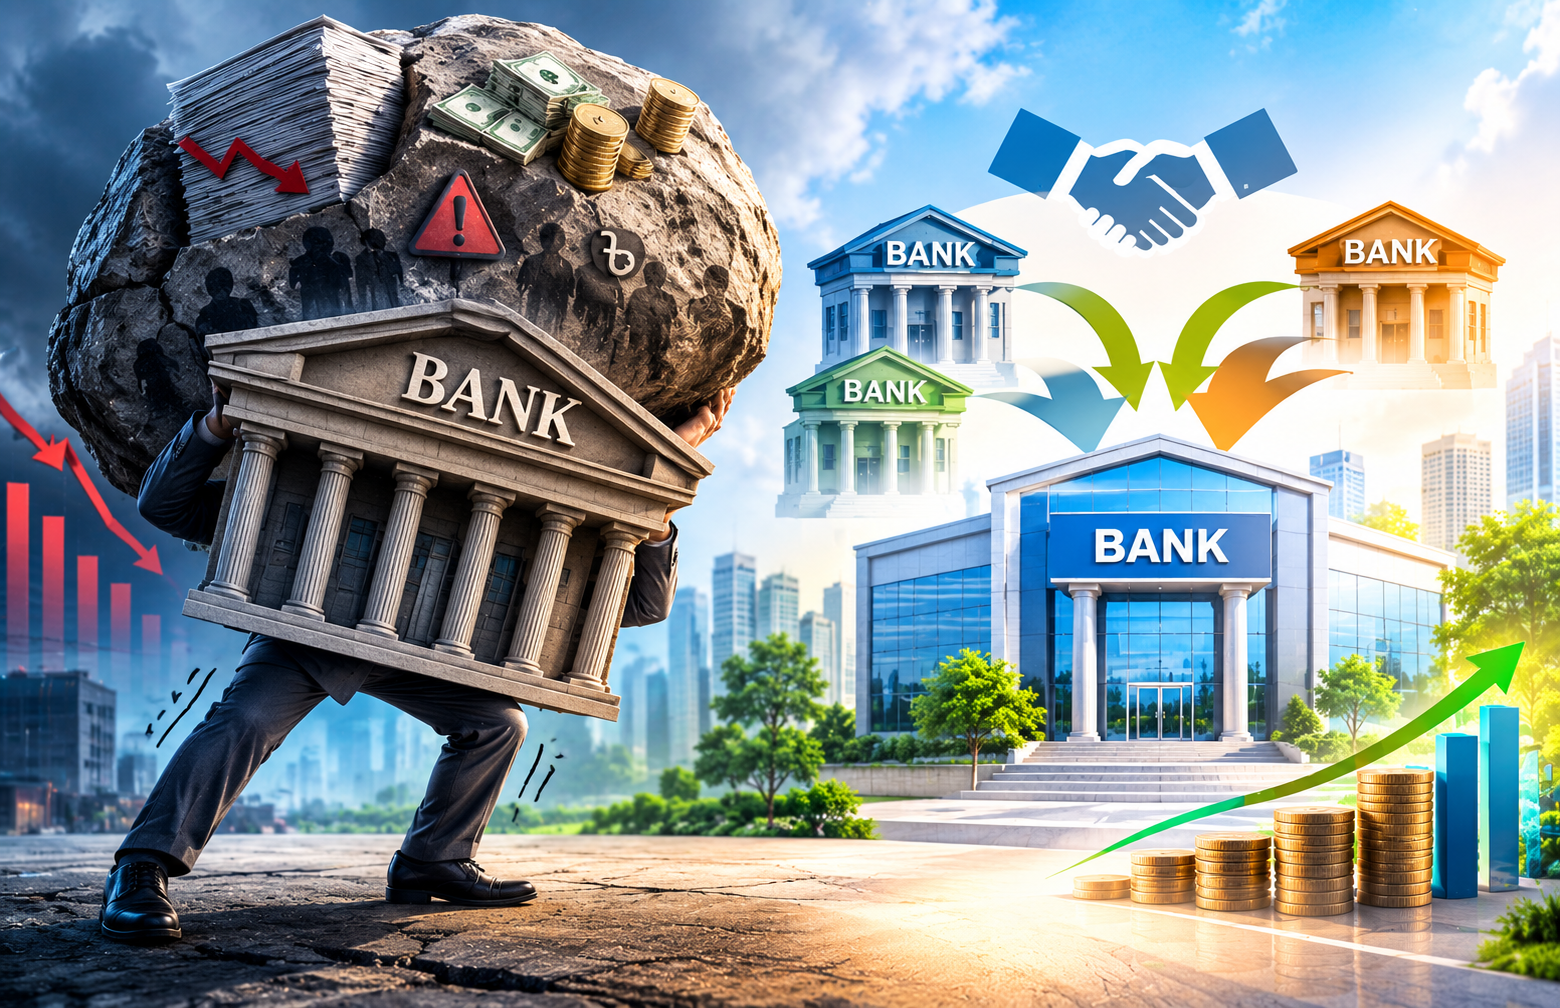
একটি দেশের অর্থনীতির হৃদপিণ্ড তার আর্থিক খাত, আর এই খাতের অন্যতম প্রধান চালিকাশক্তি ব্যাংকিং ব্যবস্থা। বাংলাদেশ গত কয়েক দশকে অর্থনৈতিক প্রবৃদ্ধি, রপ্তানি, প্রবাসী আয় ও অবকাঠামো উন্নয়নে উল্লেখযোগ্য অগ্রগতি অর্জন করলেও ব্যাংকিং খাত দীর্ঘদিন ধরে খেলাপি ঋণ, মূলধন ঘাটতি, তারল্য সংকট, দুর্বল করপোরেট সুশাসন, ঋণ বিতরণে অনিয়ম এবং মালিকানা ও ব্যবস্থাপনার ওপর পর্যাপ্ত নিয়ন্ত্রণের অভাবে চাপে রয়েছে। ফলে আর্থিক খাতের সংস্কার এখন আর কেবল নীতিগত আকাঙ্ক্ষা নয়; এটি সামষ্টিক অর্থনৈতিক স্থিতিশীলতার অপরিহার্য শর্ত।
এই প্রেক্ষাপটে ব্যাংক একীভূতকরণ বা মার্জার নতুন গুরুত্ব পেয়েছে। এর লক্ষ্য শুধু ব্যাংকের সংখ্যা কমানো নয়; বরং দুর্বল প্রতিষ্ঠানকে পুনর্গঠন, আমানতকারীর স্বার্থ রক্ষা, মূলধনভিত্তি শক্তিশালী করা এবং ব্যাংকিং ব্যবস্থায় আস্থা ফিরিয়ে আনা। তবে একীভূতকরণকে কোনো জাদুকরী সমাধান হিসেবে দেখার সুযোগ নেই। প্রকৃত সাফল্য নির্ভর করবে সম্পদের প্রকৃত মূল্যায়ন, খেলাপি ঋণ আদায়, নতুন মূলধন, সুশাসন ও জবাবদিহিতা নিশ্চিত করার ওপর।
ব্যাংক একীভূতকরণ বৈশ্বিক অর্থনীতিতে নতুন কোনো ধারণা নয়। ১৯৯৭-৯৮ সালের এশীয় আর্থিক সংকটের পর মালয়েশিয়া ব্যাংকিং খাতে ব্যাপক পুনর্গঠন করে এবং বিপুলসংখ্যক ব্যাংক ও আর্থিক প্রতিষ্ঠানকে একীভূত করে তুলনামূলক শক্তিশালী ব্যাংকিং কাঠামো গড়ে তোলে। ভারত, দক্ষিণ কোরিয়া ও ইন্দোনেশিয়াও বিভিন্ন সময়ে ব্যাংক একীভূতকরণের মাধ্যমে মূলধন, পরিচালন দক্ষতা ও ঝুঁকি ব্যবস্থাপনা শক্তিশালী করার চেষ্টা করেছে। (১৯৯৭-৯৮) সালের এশীয় আর্থিক সংকটের পর মালয়েশিয়া তাদের ব্যাংকিং খাতে ব্যাপক সংস্কার করে। দেশটির কেন্দ্রীয় ব্যাংক ‘ব্যাংক নেগারা মালয়েশিয়া’ (BNM) তখন প্রায় ৫০টিরও বেশি ব্যাংক ও আর্থিক প্রতিষ্ঠানকে একীভূত করে মাত্র কয়েকটি শক্তিশালী ও বৃহৎ ব্যাংকিং গ্রুপে রূপান্তর করে। এর ফলে তাদের ব্যাংকিং কাঠামো অত্যন্ত শক্তিশালী হয়ে ওঠে।
বাংলাদেশেও এর নজির রয়েছে। বিসিসিআই ব্যাংকের সম্পদ ও দায় অধিগ্রহণের মাধ্যমে ইস্টার্ন ব্যাংক লিমিটেডের যাত্রা এবং বাংলাদেশ শিল্প ব্যাংক ও বাংলাদেশ শিল্প ঋণ সংস্থার একীভূতকরণের মাধ্যমে বাংলাদেশ ডেভেলপমেন্ট ব্যাংক লিমিটেড গঠনের ঘটনা দেশের ব্যাংকিং ইতিহাসে উল্লেখযোগ্য দৃষ্টান্ত। তবে বর্তমান উদ্যোগের বৈশিষ্ট্য আলাদা। এবার একীভূতকরণ কেবল ব্যবসা সম্প্রসারণের উদ্দেশ্যে নয়; আর্থিকভাবে দুর্বল প্রতিষ্ঠানকে রেজল্যুশন কাঠামোর মাধ্যমে পুনর্গঠনের বৃহত্তর প্রক্রিয়ার অংশ হিসেবে সামনে এসেছে।
বাংলাদেশের ব্যাংকিং খাতের বর্তমান দুর্বলতার সবচেয়ে স্পষ্ট সূচক খেলাপি ঋণ। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২৫ সালের ডিসেম্বর শেষে ব্যাংকিং খাতের মোট শ্রেণিকৃত ঋণের অনুপাত ছিল ৩০ দশমিক ৬ শতাংশ; ২০২৬ সালের মার্চে তা বেড়ে ৩২ দশমিক ৩ শতাংশে দাঁড়ায়।
অন্যদিকে ২০২৫ সালের শেষ প্রান্তিকে ব্যাংকিং খাতের মূলধন পরিস্থিতিও গভীর উদ্বেগের ইঙ্গিত দেয়। বাংলাদেশ ব্যাংকের আর্থিক স্থিতিশীলতা প্রতিবেদনে ডিসেম্বর ২০২৫-এ সামগ্রিক মূলধন-ঝুঁকিভিত্তিক সম্পদ অনুপাত বা সিআরএআর ঋণাত্মক ২ দশমিক ৬৪ শতাংশে নেমে আসার কথা বলা হয়েছে, যেখানে নিয়ন্ত্রক ন্যূনতম মান ১০ শতাংশ। একই প্রতিবেদনের চাপ-পরীক্ষায় দেখা যায়, বিভিন্ন প্রতিকূল পরিস্থিতিতে খাতটির মূলধন পরিস্থিতি আরও অবনতির ঝুঁকিতে রয়েছে।
এই পরিসংখ্যান শুধু ব্যাংকের মুনাফা কমার ইঙ্গিত নয়; এর সঙ্গে আমানতকারীর আস্থা, নতুন ঋণ দেওয়ার সক্ষমতা, বিনিয়োগ, কর্মসংস্থান এবং সামগ্রিক অর্থনৈতিক প্রবৃদ্ধি প্রত্যক্ষভাবে জড়িত।
এর পাশাপাশি দীর্ঘদিনের অনিয়ম, ঝুঁকিপূর্ণ ঋণ বিতরণ ও দুর্বল সুশাসনের কারণে কিছু ব্যাংকে তারল্যচাপ তৈরি হয়েছে। ফলে ব্যাংকের প্রতি মানুষের আস্থা ক্ষুণ্ন হলে আমানত প্রত্যাহারের চাপও বাড়তে পারে। এ অবস্থায় সমস্যাগ্রস্ত ব্যাংককে বছরের পর বছর কৃত্রিমভাবে টিকিয়ে রাখার পরিবর্তে আর্থিক স্বাস্থ্য যাচাই করে উপযুক্ত রেজল্যুশন পদ্ধতি গ্রহণের প্রয়োজনীয়তা স্পষ্ট হয়েছে।
ব্যাংক একীভূতকরণের ক্ষেত্রে বাংলাদেশের নীতিগত কাঠামো সাম্প্রতিক সময়ে গুরুত্বপূর্ণ পরিবর্তনের মধ্য দিয়ে গেছে। ২০২৪ সালে বাংলাদেশ ব্যাংক ব্যাংক একীভূতকরণের জন্য নীতিগত কাঠামো আরও স্পষ্ট করে। আর ২০২৬ সালে ব্যাংক রেজল্যুশন আইন, ২০২৬ প্রণীত হওয়ার মাধ্যমে মূলধন ঘাটতি, তারল্য সংকট, দেউলিয়াত্ব বা অস্তিত্বের জন্য হুমকিস্বরূপ ঝুঁকিতে থাকা ব্যাংকের ক্ষেত্রে রেজল্যুশনের একটি আইনগত ভিত্তি প্রতিষ্ঠিত হয়। আইনে রেজল্যুশন প্রক্রিয়ার আওতায় ব্যাংকের পুনর্গঠনসহ বিভিন্ন ব্যবস্থা গ্রহণের সুযোগ রাখা হয়েছে।
এখানে একটি সাম্প্রতিক গুরুত্বপূর্ণ পরিবর্তন বিশেষভাবে উল্লেখযোগ্য। ব্যাংক রেজল্যুশন আইনের ১৮(ক) ধারায় রেজল্যুশনের আওতায় আসা ব্যাংকের সাবেক মালিক বা পরিচালকদের নির্দিষ্ট শর্তে পুনরায় মালিকানা ফিরে পাওয়ার সুযোগ ছিল। সমালোচনার পর সরকার ধারাটি বাতিলের উদ্যোগ নেয় এবং ৯ সেপ্টেম্বর ২০২৬ জাতীয় সংসদ ব্যাংক রেজল্যুশন (সংশোধন) আইন, ২০২৬ পাস করে ১৮(ক) ধারা বাতিল করে।
এই পরিবর্তনের তাৎপর্য গভীর। ব্যাংক পুনর্গঠনের ব্যয় বহন করে শেষ পর্যন্ত যদি আগের মালিকানাই আবার নিয়ন্ত্রণে ফিরে আসে, তাহলে রেজল্যুশন ব্যবস্থার উদ্দেশ্য দুর্বল হয়ে পড়ার ঝুঁকি থাকে। তাই নতুন কাঠামোতে মালিকানা, মূলধন ও ব্যবস্থাপনার জবাবদিহিতা নিশ্চিত করা সংস্কারের অন্যতম কেন্দ্রীয় বিষয় হয়ে উঠেছে।
বাংলাদেশের সাম্প্রতিক ব্যাংক একীভূতকরণের সবচেয়ে বড় উদাহরণ হলো পাঁচটি সমস্যাগ্রস্ত শরিয়াহভিত্তিক ব্যাংক—এক্সিম ব্যাংক, ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক, গ্লোবাল ইসলামী ব্যাংক, ইউনিয়ন ব্যাংক ও সোশ্যাল ইসলামী ব্যাংক—একীভূত করে সম্মিলিত ইসলামী ব্যাংক পিএলসি গঠন।
২০২৫ সালের শেষ দিকে একীভূতকরণ প্রক্রিয়া এগিয়ে নেওয়া হয় এবং বাংলাদেশ ব্যাংক নতুন ব্যাংকটিকে তফসিলি ব্যাংক হিসেবে তালিকাভুক্ত করে। এরপর ২০২৬ সালের জুলাই ও আগস্টে ধাপে ধাপে ব্যাংকগুলোর ওপর থেকে বাংলাদেশ ব্যাংকের নিযুক্ত প্রশাসকদের নিয়ন্ত্রণ প্রত্যাহার করে নতুন ব্যাংকের বোর্ড ও ব্যবস্থাপনার কাছে কার্যক্রম হস্তান্তর করা হয়। ১৬ আগস্ট থেকে সম্মিলিত ইসলামী ব্যাংক একক ব্যবস্থাপনায় কার্যক্রম শুরু করে।
এই ঘটনাকে শুধু পাঁচটি ব্যাংক এক হয়ে একটি ব্যাংক হওয়ার ঘটনা হিসেবে দেখলে এর প্রকৃত তাৎপর্য ধরা পড়বে না। এটি বাংলাদেশের ব্যাংক রেজল্যুশন ব্যবস্থার একটি বাস্তব পরীক্ষা—দুর্বল ব্যাংকের সম্পদ, দায়, আমানতকারী, কর্মী, প্রযুক্তি ও ব্যবস্থাপনা কীভাবে একটি নতুন কাঠামোর অধীনে একীভূত করা যায়, তার একটি গুরুত্বপূর্ণ দৃষ্টান্ত।
একীভূতকরণের সঙ্গে পুরোনো মালিকানা কাঠামোতেও বড় পরিবর্তন এসেছে। সংশ্লিষ্ট ব্যাংকগুলোর পুরোনো শেয়ার বাতিলের মাধ্যমে নতুন কাঠামোয় মালিকানার পুনর্বিন্যাস করা হয়েছে। ফলে ব্যাংক পুনর্গঠনের ক্ষেত্রে একটি গুরুত্বপূর্ণ নীতি সামনে এসেছে—ব্যাংকের ব্যর্থতার পুরো ব্যয় যেন আমানতকারী বা রাষ্ট্রের ওপর একতরফাভাবে না পড়ে। সুষ্ঠু পরিকল্পনা ও যথাযথ বাস্তবায়ন হলে ব্যাংক একীভূতকরণে কয়েকটি গুরুত্বপূর্ণ সুবিধা পাওয়া যেতে পারে।
প্রথমত, মূলধনভিত্তি শক্তিশালী করার সুযোগ তৈরি হয়। একীভূত প্রতিষ্ঠানের জন্য নতুন মূলধন সরবরাহ করা গেলে তার আর্থিক সক্ষমতা বাড়ানো সম্ভব।
দ্বিতীয়ত, পরিচালন ব্যয় কমানো যেতে পারে। একই এলাকায় একাধিক শাখা, প্রশাসনিক বিভাগ ও প্রযুক্তি অবকাঠামো থাকলে পুনর্বিন্যাসের মাধ্যমে ব্যয় দক্ষতা অর্জন সম্ভব।
তৃতীয়ত, ঝুঁকি ব্যবস্থাপনা উন্নত করা যায়। বড় ও পুনর্গঠিত প্রতিষ্ঠান আধুনিক তথ্যপ্রযুক্তি, অভ্যন্তরীণ নিরীক্ষা, সাইবার নিরাপত্তা এবং ঋণ ঝুঁকি বিশ্লেষণে বেশি বিনিয়োগ করতে পারে।
চতুর্থত, আমানতকারীর আস্থা পুনর্গঠনের সুযোগ তৈরি হয়। বিশেষত সংকটাপন্ন ব্যাংকের ক্ষেত্রে আমানতকারীদের অর্থ সুরক্ষার সুস্পষ্ট ব্যবস্থা থাকলে আতঙ্কজনিত অর্থ উত্তোলনের ঝুঁকি কমানো সম্ভব।
২০২৬ সালের আমানত সুরক্ষা আইন ছোট আমানতকারীদের সুরক্ষার জন্য একটি নতুন আইনগত কাঠামো তৈরি করেছে। আইনে প্রতি আমানতকারীর জন্য সর্বোচ্চ ২ লাখ টাকা পর্যন্ত সুরক্ষিত আমানতের সীমা নির্ধারণ করা হয়েছে। তবে আমানত সুরক্ষা মানে এই নয় যে ব্যাংকের দুর্বল ব্যবস্থাপনার ব্যয় সীমাহীনভাবে রাষ্ট্রকে বহন করতে হবে। বরং আমানতকারীর সুরক্ষার পাশাপাশি মালিক, পরিচালক ও দায়ী পক্ষের জবাবদিহিতাও নিশ্চিত করতে হবে।
একীভূতকরণের ঝুঁকি: দুর্বল ব্যাংককে বড় করা নয়। একীভূতকরণের সবচেয়ে বড় ভুল হতে পারে—দুটি দুর্বল ব্যাংককে একত্র করলেই একটি শক্তিশালী ব্যাংক তৈরি হবে, এমন ধারণা করা। বাস্তবে দুর্বল ব্যাংকের খেলাপি ঋণ, অবমূল্যায়িত সম্পদ, অনিয়মিত ঋণগ্রহীতা ও গোপন দায় নতুন প্রতিষ্ঠানের ওপর স্থানান্তরিত হলে সংকটের আকার শুধু বড় হতে পারে। তাই একীভূতকরণের আগে সম্পদের প্রকৃত মূল্য নির্ধারণ বা সম্পদমান পর্যালোচনা অপরিহার্য।
সঠিক সমীকরণ হওয়া উচিত— স্বচ্ছ হিসাব + প্রকৃত সম্পদ মূল্যায়ন + ক্ষতি স্বীকার + নতুন মূলধন + শক্তিশালী সুশাসন + দক্ষ ব্যবস্থাপনা = টেকসই ব্যাংক। এই কারণে একীভূতকরণকে কেবল আইনি প্রক্রিয়া হিসেবে না দেখে আর্থিক পুনর্গঠনের পূর্ণাঙ্গ কর্মসূচি হিসেবে দেখতে হবে।
খেলাপি ঋণ ব্যাংক একীভূতকরণের সামনে সবচেয়ে বড় চ্যালেঞ্জগুলোর একটি। কারণ নতুন ব্যাংকের ব্যালান্সশিটে পুরোনো ঋণ বহাল থাকলেও সেই ঋণের প্রকৃত আদায়যোগ্যতা না থাকলে নতুন মূলধনও দ্রুত ক্ষয় হতে পারে। এ অবস্থায় ঋণের প্রকৃত মূল্য নির্ধারণ, জামানতের বাস্তব মূল্য যাচাই, ইচ্ছাকৃত ঋণখেলাপির বিরুদ্ধে কার্যকর ব্যবস্থা এবং দ্রুত ঋণ আদায়ের ব্যবস্থা জরুরি। একই সঙ্গে ব্যবসায়িক কারণে সাময়িকভাবে সমস্যায় পড়া উদ্যোক্তা এবং ইচ্ছাকৃত ঋণখেলাপির মধ্যে পার্থক্য করতে হবে।
সাম্প্রতিক সম্মিলিত ইসলামী ব্যাংকের অভিজ্ঞতা এখানে গুরুত্বপূর্ণ। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ব্যাংকটি খেলাপি ঋণ আদায়ে প্রায় ১০ হাজার মামলা করেছে এবং পূর্ববর্তী অনিয়ম, দুর্নীতি, ঋণ জালিয়াতি ও সম্পদ অপব্যবহারের বিষয়ে ফরেনসিক নিরীক্ষাও এগিয়ে চলছে। এটি দেখায় যে একীভূতকরণের পর প্রকৃত কাজ শুরু হয়—ঋণ আদায়, সম্পদ পুনরুদ্ধার, দায় নির্ধারণ এবং ব্যাংকের আর্থিক ভিত্তি পুনর্গঠন।
সুশাসনই হবে চূড়ান্ত পরীক্ষার মাপকাঠি। বাংলাদেশের ব্যাংকিং সংকটের একটি বড় অংশ আর্থিকের পাশাপাশি প্রাতিষ্ঠানিক। দুর্বল পরিচালনা পর্ষদ, সংশ্লিষ্ট পক্ষকে ঋণ, মালিকানার অতিরিক্ত প্রভাব, দুর্বল অভ্যন্তরীণ নিয়ন্ত্রণ এবং অপর্যাপ্ত ঝুঁকি ব্যবস্থাপনা ব্যাংকিং খাতের ঝুঁকি বাড়িয়েছে।
তাই একীভূত ব্যাংকের পরিচালনা পর্ষদে যোগ্য ও স্বাধীন পরিচালকের ভূমিকা বাড়াতে হবে। ঋণ অনুমোদন ও বড় ঋণের ক্ষেত্রে স্বচ্ছতা, সংশ্লিষ্ট পক্ষের লেনদেনে কঠোর নিয়ন্ত্রণ এবং অভ্যন্তরীণ নিরীক্ষার স্বাধীনতা নিশ্চিত করা জরুরি। একই সঙ্গে বাংলাদেশ ব্যাংকের তদারকি ব্যবস্থাকে আরও ঝুঁকিভিত্তিক ও তথ্যনির্ভর করতে হবে। কোনো ব্যাংক সংকটে পড়ার পর ব্যবস্থা নেওয়ার পরিবর্তে আগেই ঝুঁকি শনাক্ত করার সক্ষমতা বাড়ানো দরকার।
আমানতকারীই শেষ বিচারে মাপকাঠি। ব্যাংক একীভূতকরণের সাফল্য শুধু ব্যাংকের সংখ্যা কমেছে কি না বা নতুন প্রতিষ্ঠানের সম্পদের আকার কত—তা দিয়ে মাপা যাবে না। সাধারণ আমানতকারী সময়মতো টাকা তুলতে পারছেন কি না, ব্যবসায়ী ঋণসেবা পাচ্ছেন কি না, প্রবাসী অর্থ স্থানান্তর নির্বিঘ্ন কি না এবং ডিজিটাল ব্যাংকিং সেবা সচল আছে কি না—এসবই হবে প্রকৃত পরীক্ষার বিষয়।
সাম্প্রতিক পাঁচ ব্যাংকের একীভূতকরণে আমানতকারীদের অর্থ উত্তোলন নিয়ে বিশেষ ব্যবস্থাও নিতে হয়েছে।আমানত উত্তোলনের জন্য ১ সেপ্টেম্বর ২০২৬ থেকে আবেদন গ্রহণ শুরু হয় এবং সার্বিক প্রস্তুতি (নগদ টাকার জোগান ও ঝুঁকিহীন ক্যাশ ব্যবস্থাপনা) সম্পন্ন করে ৭ সেপ্টেম্বর ২০২৬ থেকে গ্রাহকদের আমানতের অর্থ প্রদান কার্যক্রম শুরু করার ঘোষণা দেওয়া হয় ও সেই মোতাবেক অর্থ বিতরণ শুরু হয়। এই অভিজ্ঞতা দেখায়, ব্যাংক একীভূতকরণে গ্রাহক যোগাযোগ কোনো আনুষঙ্গিক বিষয় নয়; এটি সংস্কারের কেন্দ্রীয় উপাদান।
ব্যাংক একীভূতকরণের আরেকটি বড় চ্যালেঞ্জ মানবসম্পদ। দুটি বা একাধিক প্রতিষ্ঠানের বেতন কাঠামো, পদমর্যাদা, কর্মসংস্কৃতি ও প্রযুক্তিগত ব্যবস্থা ভিন্ন হলে সমন্বয় জটিল হয়ে ওঠে। চাকরি হারানোর আশঙ্কা কর্মীদের উৎপাদনশীলতাও কমিয়ে দিতে পারে। অতএব অপ্রয়োজনীয় ছাঁটাইয়ের পরিবর্তে পুনঃপ্রশিক্ষণ, দক্ষতা উন্নয়ন, বিভাগীয় পুনর্বিন্যাস এবং প্রয়োজনীয় ক্ষেত্রে স্বেচ্ছা অবসরের মতো ব্যবস্থা বিবেচনা করা যেতে পারে।
একই সঙ্গে প্রযুক্তিগত একীভূতকরণ অত্যন্ত গুরুত্বপূর্ণ। হিসাব, আমানত, ঋণ, কার্ড, অনলাইন ব্যাংকিং, আন্তঃব্যাংক লেনদেন ও আন্তর্জাতিক লেনদেনের তথ্যকে নিরাপদভাবে এক প্ল্যাটফর্মে আনতে না পারলে আইনি একীভূতকরণ বাস্তব ব্যাংকিং একীভূতকরণে পরিণত হবে না।
দুর্বল ব্যাংকের বিপুল পরিমাণ অনাদায়ী বা বিষাক্ত সম্পদ নতুন ব্যাংকের ব্যালান্সশিটে রাখলে নতুন প্রতিষ্ঠানের ওপর দীর্ঘমেয়াদি চাপ তৈরি হতে পারে। এ কারণে একটি পৃথক সম্পদ ব্যবস্থাপনা কোম্পানি গঠনের বিষয়টি বিবেচনা করা যেতে পারে। এই প্রতিষ্ঠানের কাছে সমস্যাগ্রস্ত ঋণ হস্তান্তর করে বিশেষায়িত পদ্ধতিতে আদায়, পুনর্গঠন বা সম্পদ বিক্রির ব্যবস্থা করা হলে নতুন ব্যাংক তার মূল ব্যবসা—আমানত সংগ্রহ ও উৎপাদনশীল খাতে ঋণ বিতরণ—নিয়ে বেশি কার্যকরভাবে কাজ করতে পারবে। তবে এমন প্রতিষ্ঠানও যেন অনাদায়ী ঋণের স্থায়ী গুদামে পরিণত না হয়, সে জন্য কঠোর জবাবদিহিতা, সময়সীমা ও স্বাধীন নিরীক্ষা দরকার।
স্বেচ্ছামূলক না বাধ্যতামূলক—কোন পথে সংস্কার? ব্যাংক একীভূতকরণে সব ক্ষেত্রে একই পদ্ধতি প্রযোজ্য হতে পারে না। সুস্থ ও তুলনামূলকভাবে সক্ষম ব্যাংকের ক্ষেত্রে ব্যবসায়িক স্বার্থ, কৌশলগত সামঞ্জস্য এবং অংশীজনের সম্মতির ভিত্তিতে স্বেচ্ছামূলক একীভূতকরণ কার্যকর হতে পারে।
অন্যদিকে কোনো ব্যাংক যখন আমানতকারী, আর্থিক স্থিতিশীলতা বা সামগ্রিক ব্যাংকিং ব্যবস্থার জন্য গুরুতর ঝুঁকি তৈরি করে, তখন কেবল মালিকের সম্মতির অপেক্ষায় থাকার সুযোগ সীমিত। সেক্ষেত্রে রেজল্যুশন আইনের অধীনে বাধ্যতামূলক পুনর্গঠন, একীভূতকরণ, সম্পদ-দায় হস্তান্তর বা অন্য কোনো সমাধান প্রয়োজন হতে পারে। অর্থাৎ নীতিটি হওয়া উচিত—সুস্থ ব্যাংকের ক্ষেত্রে বাজারভিত্তিক সিদ্ধান্ত; সংকটাপন্ন ব্যাংকের ক্ষেত্রে আমানতকারী ও আর্থিক স্থিতিশীলতাকে অগ্রাধিকার দিয়ে দ্রুত রেজল্যুশন।
সামনে যে সংস্কারগুলো জরুরি। ব্যাংক একীভূতকরণকে টেকসই করতে কয়েকটি পদক্ষেপ এখন বিশেষভাবে গুরুত্বপূর্ণ।প্রথমত, সম্পদের প্রকৃত মূল্যায়ন। ব্যালান্সশিটের কাগুজে মূল্য নয়, ঋণের প্রকৃত আদায়যোগ্য মূল্য নির্ধারণ করতে হবে।দ্বিতীয়ত, ক্ষতির যথাযথ স্বীকৃতি। লুকিয়ে রাখা বা পুনঃতফসিলের মাধ্যমে সমস্যাকে দীর্ঘায়িত না করে প্রকৃত আর্থিক ক্ষতি স্বীকার করতে হবে। তৃতীয়ত, দায়বদ্ধতা। অনিয়মের সঙ্গে জড়িত মালিক, পরিচালক, কর্মকর্তা বা ঋণগ্রহীতার বিরুদ্ধে প্রমাণভিত্তিক ব্যবস্থা নিতে হবে। চতুর্থত, শক্তিশালী পরিচালনা পর্ষদ। স্বাধীন পরিচালক, দক্ষ ঝুঁকি ব্যবস্থাপনা এবং স্বচ্ছ ঋণ অনুমোদন নিশ্চিত করতে হবে।
পঞ্চমত, কেন্দ্রীয় ব্যাংকের কার্যকর তদারকি। নিয়ম ভঙ্গের পর ব্যবস্থা নেওয়ার পাশাপাশি আগাম ঝুঁকি শনাক্ত করার সক্ষমতা বাড়াতে হবে। ষষ্ঠত, আমানতকারী সুরক্ষা। ২০২৬ সালের আমানত সুরক্ষা আইনকে কার্যকরভাবে বাস্তবায়ন করতে হবে এবং ক্ষুদ্র আমানতকারীর প্রতি দ্রুত প্রতিক্রিয়ার ব্যবস্থা রাখতে হবে। সপ্তমত, প্রযুক্তিগত ও মানবসম্পদ একীভূতকরণ। একীভূতকরণকে শুধু কাগজে-কলমে নয়, কার্যক্রমের প্রতিটি স্তরে বাস্তবায়ন করতে হবে।
বাংলাদেশে ব্যাংক একীভূতকরণের বর্তমান অধ্যায় কেবল কয়েকটি ব্যাংককে একটি প্রতিষ্ঠানে পরিণত করার ঘটনা নয়; এটি আর্থিক খাতের দীর্ঘদিনের দুর্বলতা মোকাবিলায় একটি বৃহত্তর সংস্কার প্রক্রিয়ার অংশ। তবে ব্যাংক একীভূতকরণের সাফল্য নির্ভর করবে না কতটি ব্যাংক একত্র হলো তার ওপর। নির্ভর করবে একীভূত ব্যাংকের সম্পদের মান কতটা উন্নত হলো, খেলাপি ঋণ কতটা আদায় হলো, মূলধন কতটা শক্তিশালী হলো, পরিচালনা পর্ষদ কতটা স্বাধীন হলো এবং আমানতকারীর আস্থা কতটা ফিরল—তার ওপর।
একটি ব্যাংক ছোট হলেই দুর্বল নয়, আবার বড় হলেই শক্তিশালী নয়। শক্তিশালী ব্যাংকের ভিত্তি হলো পর্যাপ্ত মূলধন, ভালো সম্পদ, দক্ষ ব্যবস্থাপনা, কার্যকর ঝুঁকি ব্যবস্থাপনা, স্বচ্ছ মালিকানা এবং জনগণের আমানতের প্রতি কঠোর দায়বদ্ধতা।
সাম্প্রতিক পাঁচ ইসলামী ব্যাংকের একীভূতকরণ এবং ২০২৬ সালের ব্যাংক রেজল্যুশন ও আমানত সুরক্ষা আইন বাংলাদেশের আর্থিক সংস্কারের নতুন অধ্যায়ের সূচনা করেছে। এখন প্রয়োজন এই আইনি ও প্রাতিষ্ঠানিক কাঠামোকে বাস্তব সুশাসনে রূপ দেওয়া।
শেষ পর্যন্ত বাংলাদেশের ব্যাংকিং খাতের ভবিষ্যৎ নির্ধারিত হবে কতটি ব্যাংক থাকবে সেই সংখ্যায় নয়; বরং কতটি ব্যাংক সত্যিকার অর্থে সুস্থ, স্বচ্ছ, জবাবদিহিমূলক এবং অর্থনীতির উৎপাদনশীল খাতে নির্ভরযোগ্যভাবে অর্থায়ন করতে সক্ষম—সেই মানদণ্ডে। ব্যাংক একীভূতকরণের নতুন সমীকরণ তাই শুধু সংখ্যা কমানো নয়, দুর্বলতা কমানো; প্রতিষ্ঠান বড় করা নয়, সক্ষমতা বাড়ানো; এবং ব্যাংক টিকিয়ে রাখা নয়, ব্যাংকিং ব্যবস্থার প্রতি মানুষের আস্থা পুনর্গঠন করা।